À chaque déclaration de revenus, de nombreux parents passent à côté d'un avantage fiscal simple et souvent méconnu : la réduction d'impôt pour frais de scolarité. Prévue par l'article 199 quater F du Code général des impôts (CGI), elle permet de réduire directement le montant de son impôt sur le revenu lorsqu'un enfant à charge fréquente un collège, un lycée ou un établissement d'enseignement supérieur.
Montants, conditions, cases à remplir, cas particuliers (garde alternée, apprentissage, CNED) : voici tout ce qu'il faut savoir pour ne pas oublier de la déclarer.
Quels sont les montants de la réduction d'impôt ?
🏫 Collège : 61 € de réduction d'impôt
🎓 Lycée (général, technologique ou professionnel) : 153 €
🎓 Enseignement supérieur : 183 €
⚖️ Garde alternée : montant divisé par 2 pour chaque parent
Ces montants sont forfaitaires : ils ne dépendent pas des frais réels engagés (frais d'inscription, fournitures, transport…) mais uniquement du niveau d'études de l'enfant. Ils sont stables depuis plusieurs années.
Important : il s'agit d'une réduction d'impôt et non d'un crédit d'impôt. La différence est fondamentale :
- Réduction d'impôt : diminue votre impôt à payer, mais si la réduction excède votre impôt, l'excédent ne vous est pas restitué. Si vous ne payez pas d'impôt, vous n'en bénéficiez pas.
- Crédit d'impôt (ex : frais de garde pour enfants < 6 ans) : remboursable si la somme dépasse l'impôt dû.
Qui peut en bénéficier ? Les conditions à remplir
Conditions sur l'enfant
L'enfant doit remplir les deux conditions suivantes au 31 décembre de l'année d'imposition :
| Condition | Détail |
|---|---|
| Être à la charge fiscale du foyer | Enfant mineur, ou enfant majeur rattaché au foyer fiscal (voir ci-dessous) |
| Être scolarisé dans un établissement éligible | Établissement d'enseignement secondaire ou supérieur, public ou privé sous contrat. Le CNED est également accepté. |
Rattachement des enfants majeurs au foyer fiscal
Un enfant majeur peut être rattaché au foyer fiscal de ses parents s'il remplit l'une des conditions suivantes :
- Avoir moins de 21 ans (sans autre condition)
- Avoir moins de 25 ans ET poursuivre des études
- Être infirme (sans limite d'âge)
Un enfant en apprentissage, en contrat de travail (hors stage obligatoire) ou en congé formation n'ouvre pas droit à cette réduction d'impôt, même s'il est rattaché au foyer fiscal. L'apprentissage relève d'un régime fiscal distinct.
Comment déclarer ? Les cases à remplir
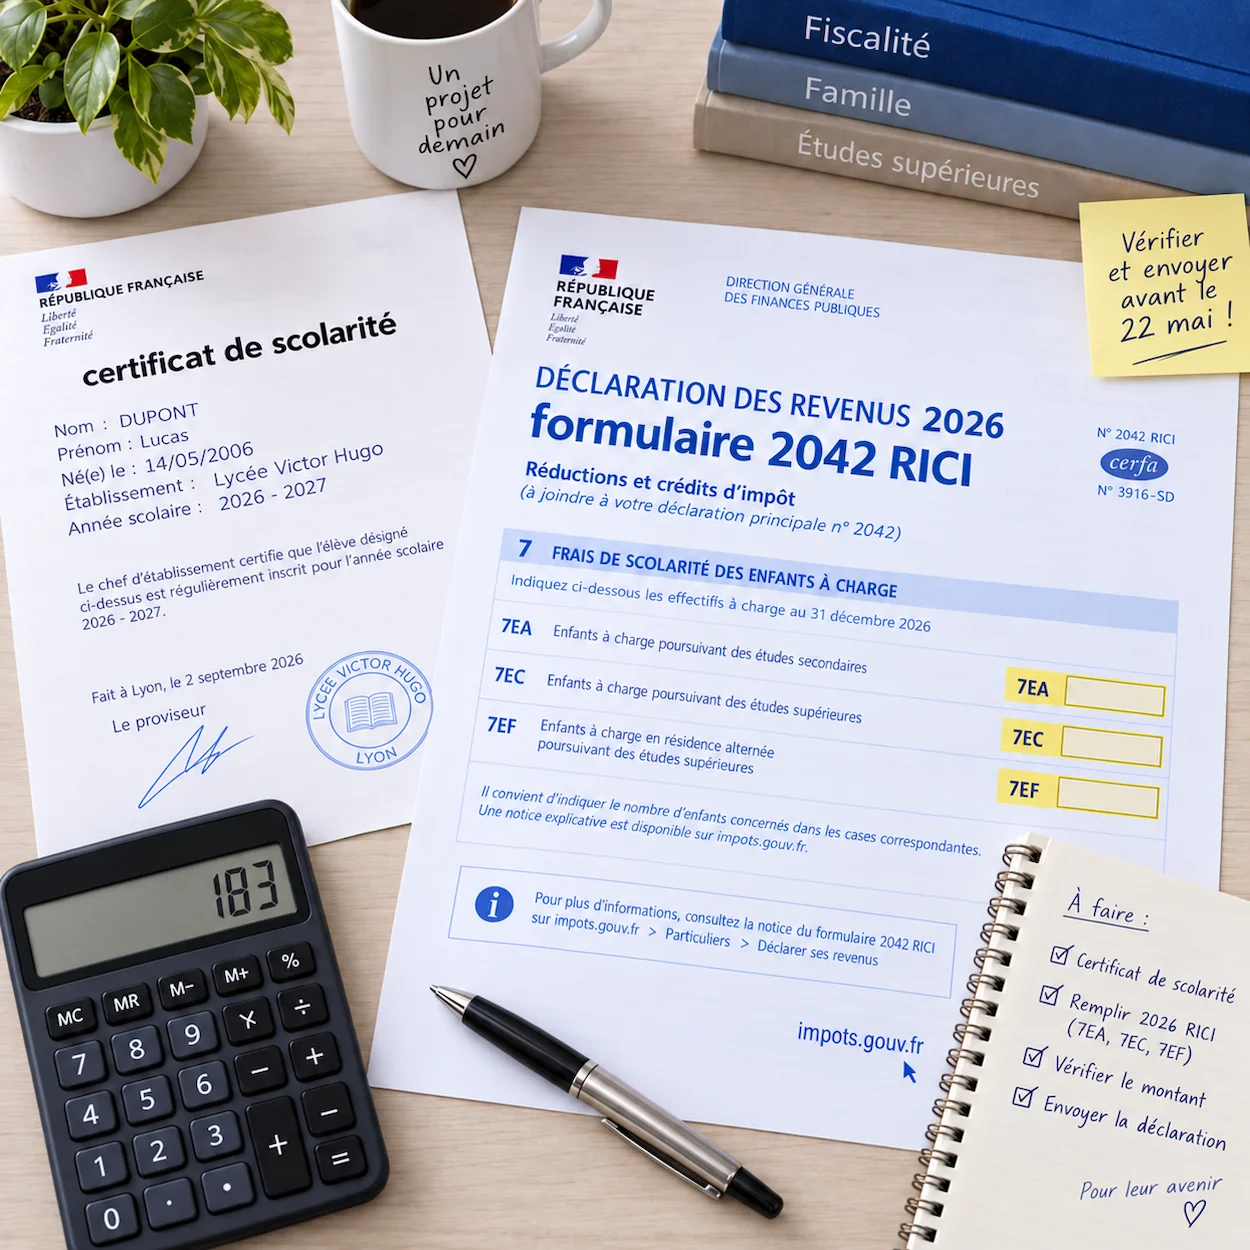
La réduction se déclare sur le formulaire 2042 RICI (annexe à la déclaration de revenus 2042), accessible depuis votre espace personnel sur impots.gouv.fr.
| Niveau | Garde principale / exclusive | Garde alternée (÷ 2) |
|---|---|---|
| 🏫 Collège | Case 7EA | Case 7EB |
| 🎓 Lycée | Case 7EC | Case 7ED |
| 🏛️ Études supérieures | Case 7EF | Case 7EG |
Dans chaque case, vous indiquez le nombre d'enfants concernés pour ce niveau (ex : « 2 » si vous avez deux enfants au lycée). Vous devrez également renseigner, pour chaque enfant, son prénom et nom ainsi que le nom de l'établissement fréquenté.
Que faire en cas de garde alternée ?
En cas de résidence alternée (garde partagée), chaque parent ne peut déduire que la moitié de la réduction correspondante :
- Collège en garde alternée : 30,50 € pour chaque parent (case 7EB)
- Lycée en garde alternée : 76,50 € pour chaque parent (case 7ED)
- Études supérieures en garde alternée : 91,50 € pour chaque parent (case 7EG)
Quels justificatifs conserver ?
Vous n'avez pas à joindre de justificatifs à votre déclaration de revenus. En revanche, l'administration fiscale peut les réclamer en cas de contrôle. Conservez impérativement :
- Le certificat de scolarité ou l'attestation d'inscription de l'établissement, pour l'année concernée
- La carte d'étudiant (pour l'enseignement supérieur)
- Tout document prouvant le niveau d'enseignement fréquenté
Cas particuliers fréquents
Mon enfant est à l'université mais travaille à temps partiel — peut-il ouvrir droit à la réduction ?
Oui, tant qu'il est inscrit dans un établissement d'enseignement supérieur et rattaché à votre foyer fiscal. Le fait d'avoir un job étudiant à temps partiel ne supprime pas l'éligibilité, sauf s'il est en apprentissage ou contrat de travail avec un employeur qui finance sa formation.
Mon enfant fait ses études via le CNED — est-ce éligible ?
Oui. Le CNED (Centre national d'enseignement à distance) est explicitement reconnu. Si votre enfant est inscrit au CNED pour son collège, lycée ou études supérieures, vous pouvez bénéficier de la réduction correspondante.
Mon enfant est dans un lycée privé hors contrat — peut-on en bénéficier ?
La réglementation vise les établissements d'enseignement — publics ou privés. Les établissements privés hors contrat font l'objet d'une interprétation plus stricte par l'administration. En cas de doute sur votre situation spécifique, il est conseillé de consulter votre centre des finances publiques ou service-public.fr.
Peut-on cumuler cette réduction avec d'autres avantages fiscaux liés aux enfants ?
Oui. Cette réduction est distincte et cumulable avec :
- Le quotient familial (parts supplémentaires pour enfants à charge)
- La déduction des pensions alimentaires versées à un enfant majeur non rattaché
- Le crédit d'impôt pour frais de garde (enfants de moins de 6 ans)
Attention : Si vous déduisez une pension alimentaire pour un enfant majeur, vous ne pouvez généralement pas le rattacher à votre foyer fiscal pour la réduction de scolarité. Les deux avantages sont alternatifs pour les enfants majeurs.
Questions fréquentes sur la réduction d'impôt pour frais de scolarité
La réduction s'applique-t-elle aussi pour les grandes écoles (prépa, BTS, école d'ingénieurs) ?
Oui. L'enseignement supérieur au sens de cette réduction couvre tous les établissements d'enseignement supérieur : universités, IUT, BTS, classes préparatoires aux grandes écoles (CPGE), grandes écoles, écoles d'ingénieurs, écoles de commerce, instituts de formation en soins infirmiers (IFSI)… La condition est d'être inscrit dans un établissement d'enseignement reconnu. Le montant est de 183 € par enfant.
Je viens de divorcer — qui déclare la réduction si l'enfant est en résidence alternée ?
En cas de résidence alternée, chaque parent peut déclarer la réduction divisée par deux, dans les cases 7EB, 7ED ou 7EG selon le niveau de l'enfant. Si l'enfant est principalement à la charge d'un seul parent (résidence principale), seul ce parent déclare la réduction pleine (cases 7EA, 7EC ou 7EF). En cas de désaccord entre parents, l'administration fiscale se fonde sur les jugements de divorce ou conventions de divorce.
Mon enfant est en apprentissage mais aussi inscrit en BTS — peut-on bénéficier de la réduction ?
Non. L'apprentissage exclut cette réduction, même si l'enfant est par ailleurs inscrit dans un établissement d'enseignement. Le critère déterminant est le statut de l'enfant : un apprenti est considéré comme ayant une rémunération dans le cadre de sa formation et bénéficie d'un régime fiscal distinct. La réduction pour frais de scolarité ne lui est pas applicable.
Que se passe-t-il si je ne paie pas d'impôt sur le revenu ?
Étant une réduction d'impôt (et non un crédit d'impôt), elle n'est utile que si vous êtes imposable. Si votre impôt sur le revenu est nul ou inférieur au montant de la réduction, vous ne percevez rien en retour — la réduction n'est ni remboursée, ni reportable sur l'année suivante.
Comment savoir si j'ai bien rempli les bonnes cases ?
En déclarant en ligne sur impots.gouv.fr, le simulateur intégré guide chaque étape et recalcule l'impôt en temps réel. Vous pouvez également utiliser le simulateur d'impôt disponible sur le site avant de déclarer. En cas de doute, votre centre des finances publiques (joignable par téléphone ou sur rendez-vous) peut vous aider à vérifier votre déclaration.
Sources : impots.gouv.fr — Direction générale des Finances publiques · service-public.fr — Réduction d'impôt pour frais de scolarité · Article 199 quater F du Code général des impôts — Légifrance

À propos de Juliette
Juliette est une ancienne professeure des écoles passionnée par les pédagogies alternatives. Elle accompagne aujourd'hui les parents dans la compréhension de la vie pratique scolaire, de la maternelle au CM2. Son objectif : recréer un lien de confiance entre l'école et la famille.