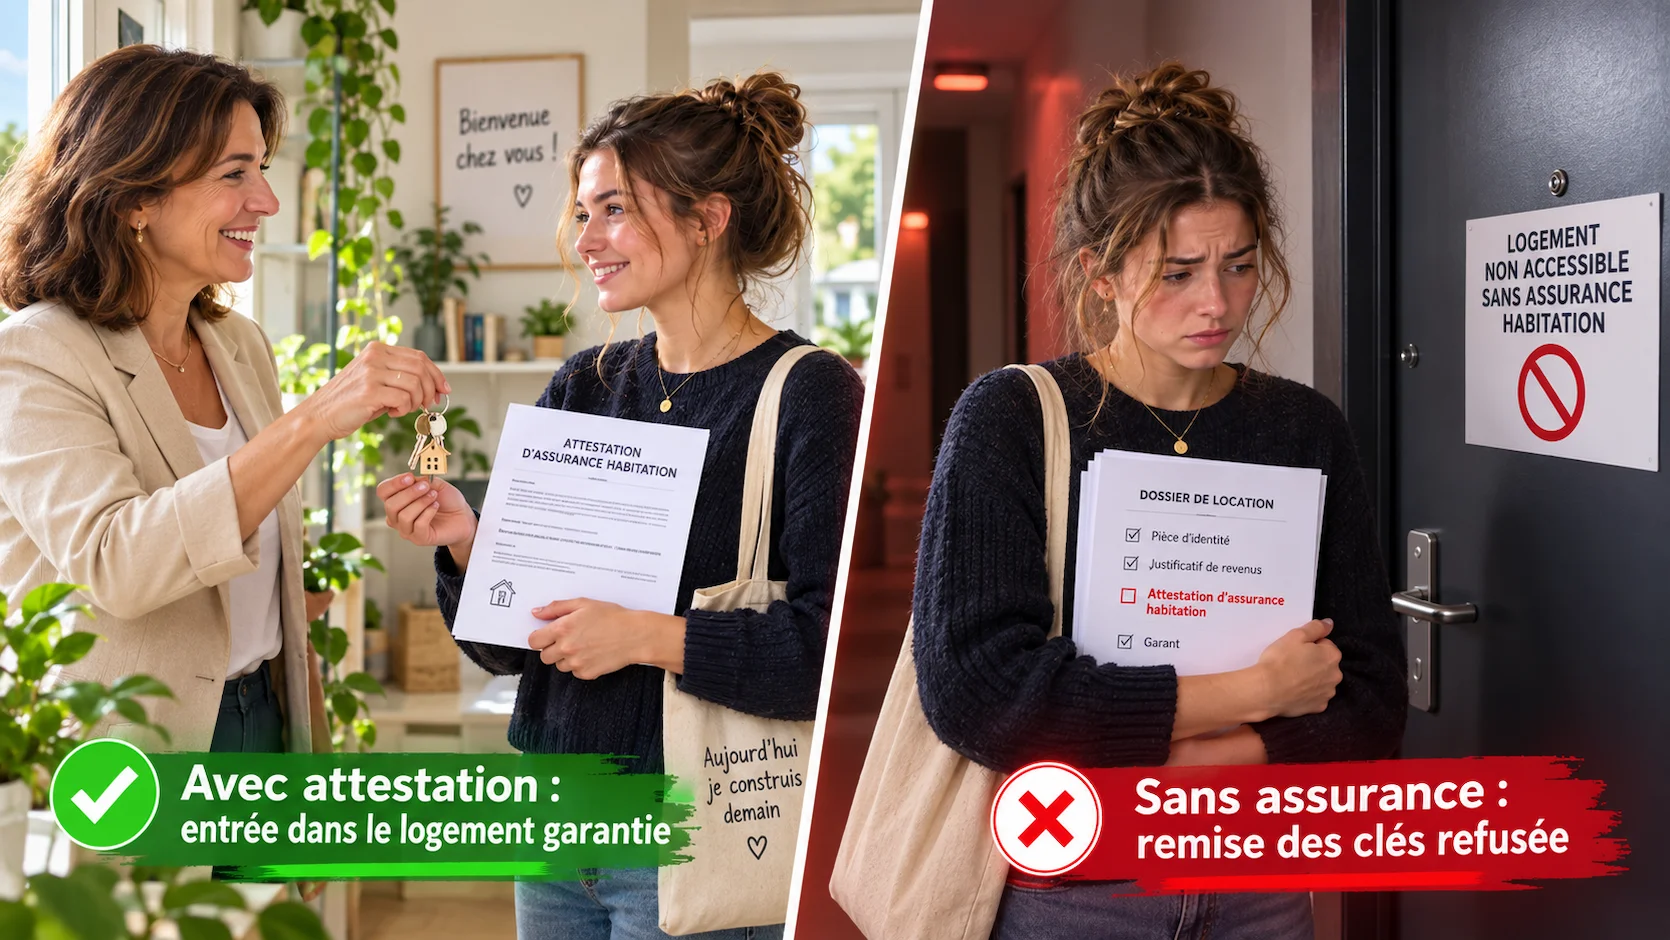
Vous venez de décrocher votre logement pour la rentrée — un studio en ville, une chambre en résidence CROUS ou un appartement en colocation. Félicitations ! Mais avant de signer le bail ou de récupérer vos clés, votre propriétaire ou gestionnaire vous demandera un document souvent sous-estimé : l'attestation d'assurance habitation.
Et pour cause : en France, l'assurance habitation est une obligation légale pour tout locataire, étudiants compris — sans exception pour les résidences universitaires. Ce guide vous explique ce que dit la loi, quelles garanties vous devez avoir, ce que couvre (ou ne couvre pas) le contrat de vos parents, et comment obtenir votre attestation rapidement pour ne pas bloquer votre entrée dans les lieux.
Est-ce vraiment obligatoire ? Ce que dit la loi
Oui, sans aucune ambiguïté. L'article 7 de la loi n° 89-462 du 6 juillet 1989 (dite « loi tendant à améliorer les rapports locatifs »), renforcée par la loi ALUR de 2014, impose à tout locataire de s'assurer contre les risques locatifs dès la signature du bail.
• Le propriétaire ou gestionnaire peut refuser de vous remettre les clés le jour de l'emménagement
• Il peut également procéder à la résiliation du bail pour manquement à vos obligations locatives
• En cas de sinistre non assuré (incendie, dégât des eaux), vous seriez personnellement responsable des dommages causés au logement et aux voisins
Cette obligation s'applique à tous les types de logements étudiants :
- Studio ou appartement loué chez un bailleur privé
- Chambre en résidence universitaire CROUS
- Chambre en résidence étudiante privée (Nexity, Studéa, etc.)
- Colocation (chaque colocataire doit être couvert)
Quelle garantie minimum est exigée ?
La loi exige au minimum la garantie « risques locatifs », qui couvre les dommages que vous causeriez au logement :
| Type de garantie | Ce qu'elle couvre | Obligatoire ? |
|---|---|---|
| Risques locatifs | Incendie, explosion, dégâts des eaux dont vous êtes responsable vis-à-vis du propriétaire | ✅ Oui (légalement) |
| Responsabilité civile vie privée | Dommages corporels ou matériels causés involontairement à des tiers (voisins, camarades, personnes croisées) | ⚠️ Non légalement, mais fortement recommandée |
| Protection des biens personnels | Vol, casse ou détérioration de vos effets (ordinateur, smartphone, vélo, mobilier) | ❌ Optionnelle |
| Assistance / hébergement d'urgence | Relogement temporaire en cas de sinistre rendant le logement inhabitable | ❌ Optionnelle |
Tarifs : combien coûte une assurance habitation étudiant ?
Le budget assurance habitation étudiant est souvent bien inférieur à ce que les étudiants craignent :
| Type de logement | Fourchette de prix |
|---|---|
| Chambre CROUS (petite surface, peu de biens) | 3 à 5 € / mois (formule de base) |
| Studio ou chambre chez bailleur privé | 5 à 8 € / mois |
| Appartement ou T2 (colocation) | 8 à 15 € / mois |
| Moyenne tous profils étudiants | 60 à 70 € / an (env. 5-6 €/mois) |
La plupart des assureurs (MAE, MAIF, MAAF, MMA, GMF, Luko, Assurly…) proposent des contrats spécifiques étudiants avec souscription en ligne en moins de 5 minutes et attestation téléchargeable immédiatement.
Puis-je rester sur le contrat de mes parents ?
C'est la question que se posent la plupart des étudiants en première année. La réponse est : peut-être — mais avec des conditions strictes à vérifier.
Ce que peut couvrir le contrat parental
Certains contrats MRH familiaux incluent une extension « villégiature » ou « études » couvrant le logement d'un enfant étudiant encore à charge. Mais attention — plusieurs conditions doivent être réunies :
- Votre âge doit être inférieur à la limite fixée par le contrat (souvent 25 ou 28 ans)
- Vous devez être fiscalement à charge de vos parents
- Le contrat doit explicitement prévoir la couverture d'un logement séparé
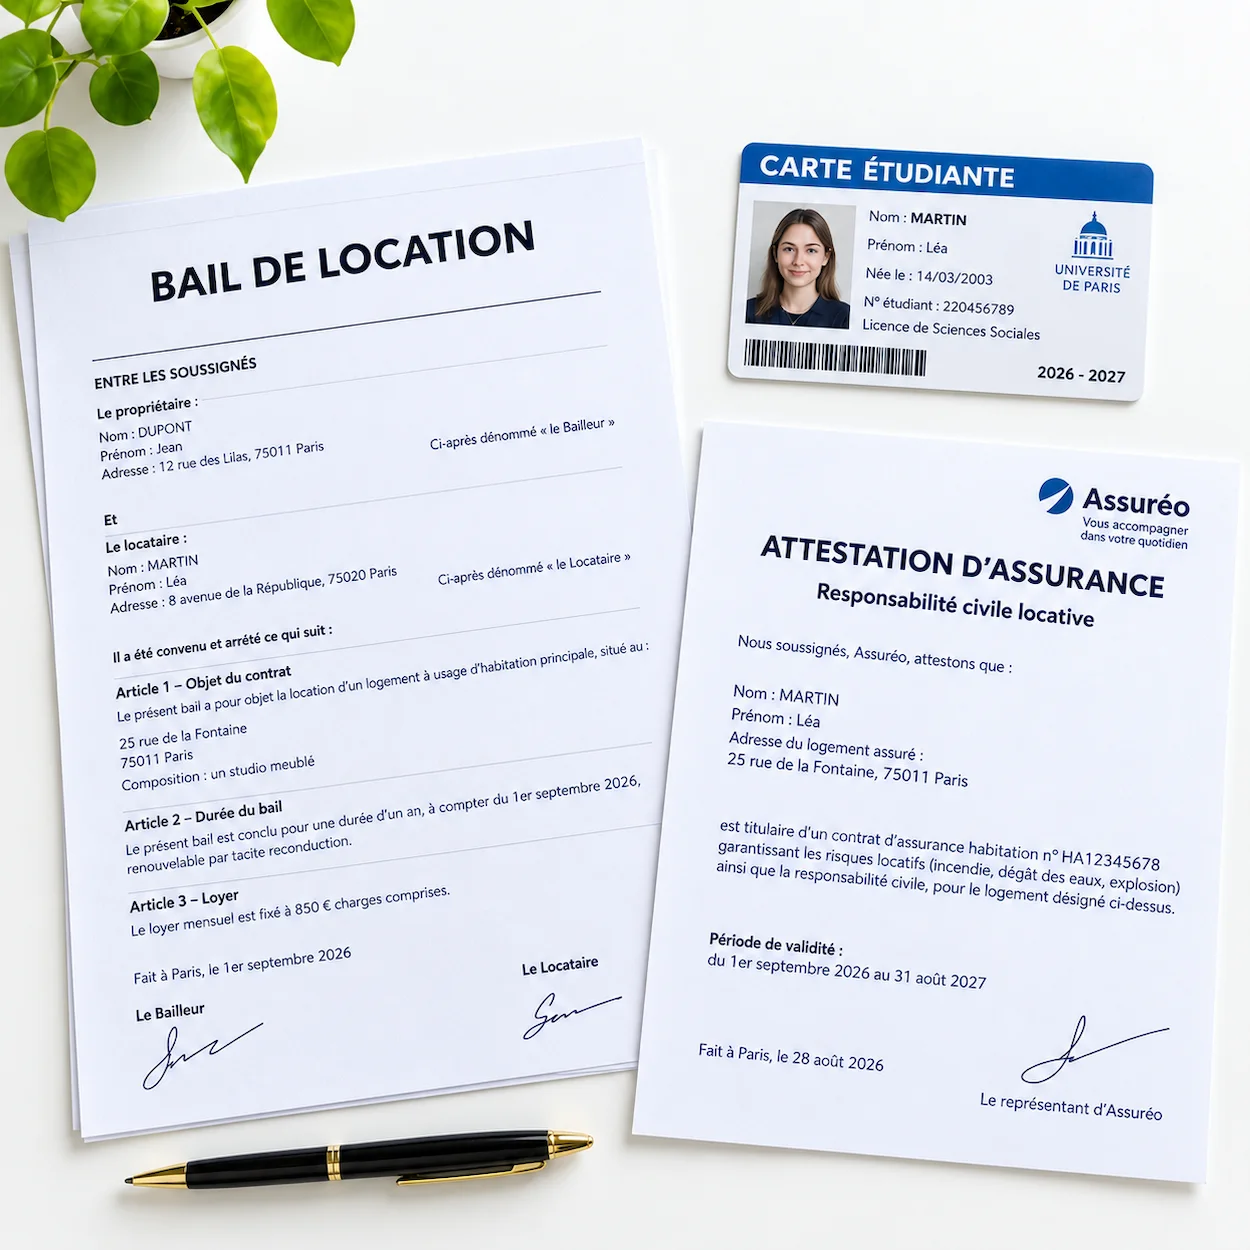
- L'attestation fournie doit mentionner l'adresse exacte de votre logement étudiant — pas celle des parents
Comment obtenir votre attestation d'assurance ?
L'attestation d'assurance est le document que vous remettrez à votre propriétaire ou à la résidence universitaire. Voici les étapes :
Étape 1 — Choisissez votre formule
Comparez les offres en ligne (MAE, MAIF, Luko, Assurly, etc.) ou vérifiez si votre banque étudiante propose un contrat MRH inclus ou à tarif préférentiel. Préparez : votre certificat de scolarité ou carte étudiant, l'adresse et la surface du logement.
Étape 2 — Souscrivez en ligne
La souscription prend généralement moins de 5 minutes en ligne. Vous recevez immédiatement un e-mail de confirmation avec l'attestation provisoire, puis le contrat complet sous 48 h.
Étape 3 — Téléchargez et remettez l'attestation
Imprimez ou envoyez par e-mail votre attestation d'assurance à votre propriétaire ou gestionnaire (CROUS, résidence privée) avant ou le jour de la remise des clés. Vérifiez que l'adresse du logement figure bien sur le document.
Étape 4 — Renouvelez chaque année
L'attestation doit généralement être renouvelée à chaque début d'année universitaire. Votre assureur vous envoie automatiquement la nouvelle attestation à la date de renouvellement du contrat.
Cas particulier : la colocation
En colocation, deux options sont possibles :
- Contrat commun : Un seul contrat MRH au nom de tous les colocataires — pratique mais nécessite une coordination si l'un d'eux part en cours d'année
- Contrats individuels : Chaque colocataire souscrit son propre contrat — plus simple en cas de départ/arrivée, recommandé pour les colocations entre personnes qui ne se connaissent pas bien
Vérifiez avec votre propriétaire quelle option il préfère et si les deux sont acceptées.
Ne confondez pas : assurance habitation et GLI
La Garantie Loyers Impayés (GLI) est souvent mentionnée dans les échanges avec les propriétaires, ce qui crée de la confusion :
- La GLI est souscrite par le propriétaire pour se protéger en cas d'impayés de loyer — vous n'avez pas à la payer
- En tant qu'étudiant, un propriétaire peut cumuler une GLI ET vous demander un garant (caution parentale) — ce cumul, normalement interdit pour les autres locataires, est autorisé par la loi pour les étudiants et apprentis
- La GLI ne remplace pas votre obligation de souscrire une assurance habitation
Questions fréquentes sur l'assurance habitation étudiant
Dois-je souscrire une assurance si je loge en résidence CROUS ?
Oui, absolument. Le CROUS exige une attestation d'assurance habitation valide avant de vous remettre les clés de la chambre ou du studio, exactement comme un bailleur privé. Il n'existe aucune exonération pour les résidences universitaires publiques. Sans ce document, l'entrée dans les lieux vous sera refusée.
Mon assurance des parents me couvre-t-elle automatiquement dans mon logement étudiant ?
Pas automatiquement. Certains contrats familiaux incluent une extension « études » mais les conditions varient selon l'assureur (âge limite, dépendance fiscale, surface couverte). Surtout, l'attestation doit mentionner votre adresse de logement étudiant pour être acceptée par le propriétaire. Appelez l'assureur de vos parents avant de partir — et si la couverture n'est pas garantie ou si l'attestation ne peut pas mentionner votre adresse, souscrivez un contrat personnel.
Quelle est la différence entre risques locatifs et multirisque habitation ?
Les risques locatifs correspondent à la garantie légale minimale : ils couvrent uniquement les dommages que vous causeriez au logement du propriétaire (incendie, explosion, dégâts des eaux). La multirisque habitation (MRH) est plus complète : elle inclut les risques locatifs + la responsabilité civile vie privée (dommages causés à des tiers) + souvent la protection de vos biens personnels. Pour une différence de budget souvent minime, la MRH est préférable.
Que se passe-t-il si je n'ai pas d'assurance et qu'un sinistre survient ?
Vous seriez personnellement responsable des dommages causés au logement et, si le sinistre se propage, aux logements voisins. Sans assurance RC, vous devrez rembourser de votre propre poche — ce qui peut représenter plusieurs dizaines de milliers d'euros en cas d'incendie. Le coût d'un contrat MRH étudiant (60-70 €/an) est dérisoire face à ce risque financier.
Comment récupérer mon attestation d'assurance en urgence (le jour de la remise des clés) ?
En souscrivant en ligne auprès d'un assureur digital (Luko, Assurly, Lovys, etc.) ou de la plupart des assureurs traditionnels, vous obtenez une attestation provisoire immédiate par e-mail, téléchargeable et imprimable en quelques minutes. Cette attestation provisoire est acceptée par les propriétaires et gestionnaires de résidence. Il suffit de la présenter le jour J en attendant de recevoir votre contrat définitif.
Sources : Service-Public.fr — Assurance habitation du locataire · Loi n° 89-462 du 6 juillet 1989 tendant à améliorer les rapports locatifs (art. 7) — Légifrance · Loi ALUR n° 2014-366 du 24 mars 2014 — Légifrance

À propos de Juliette
Juliette est une ancienne professeure des écoles passionnée par les pédagogies alternatives. Elle accompagne aujourd'hui les parents dans la compréhension de la vie pratique scolaire, de la maternelle au CM2. Son objectif : recréer un lien de confiance entre l'école et la famille.