Pourquoi apprendre à épargner dès l'adolescence ?
L'argent de poche du samedi, les étrennes du Nouvel An, le premier petit boulot en été… Les adolescents ont souvent une relation à l'argent qui oscille entre dépense immédiate et grande perplexité face à la notion d'épargne. Pourtant, les habitudes financières qui se forment entre 12 et 18 ans durent souvent toute une vie.
Apprendre à mettre de l'argent de côté n'est pas une contrainte qu'on impose à un ado : c'est une compétence que l'on construit ensemble, à son rythme, avec des outils adaptés et surtout des objectifs concrets qui lui parlent. Ce guide vous donne tout ce qu'il faut savoir — les bons produits bancaires, les méthodes pédagogiques qui marchent, et les pièges à éviter.
Les outils bancaires : Livret A et Livret Jeune
Avant de parler méthodes, il faut connaître les deux produits d'épargne spécifiquement adaptés aux mineurs et aux jeunes en France.
Le Livret A : simple, sûr et toujours disponible
Le Livret A est le compte d'épargne le plus connu de France. Il est accessible dès la naissance — c'est généralement les parents qui l'ouvrent pour l'enfant — et ses règles sont particulièrement rassurantes :
- Argent totalement disponible à tout moment : pas de période de blocage, on retire quand on veut
- Garanti par l'État : aucun risque de perdre la somme placée
- Intérêts exonérés d'impôts et de prélèvements sociaux : ce que vous gagnez, vous le gardez intégralement
- Plafond élevé : 22 950 € (hors intérêts capitalisés) — un adolescent ne l'atteindra pas de sitôt
- Un seul Livret A par personne : votre enfant ne peut pas en avoir plusieurs
| Période | Taux Livret A (net) | Contexte |
|---|---|---|
| Toute l'année 2024 | 3,00 % | Taux gelé par le gouvernement face à l'inflation |
| 1er février 2025 | 2,40 % | Première baisse avec le reflux de l'inflation |
| 1er août 2025 | 1,70 % | Poursuite de la désinflation |
Source : Banque de France / Ministère de l'Économie
Le Livret Jeune : l'outil idéal pour l'adolescent
Réservé aux 12-25 ans, le Livret Jeune est sans doute le meilleur produit pour initier un adolescent à l'épargne. Son grand avantage : son taux est librement fixé par chaque banque, mais la loi impose qu'il soit toujours au moins égal au taux du Livret A. En pratique, les banques le bonifient pour attirer les jeunes clients.
- Taux 2024 : généralement 3,50 % à 3,60 %+ net selon les banques
- Taux 2025 : souvent entre 2,80 % et 3,20 %+ net (toujours supérieur au Livret A)
- Plafond : 1 600 € (hors intérêts capitalisés) — suffisant pour un premier objectif d'épargne
- Fermeture obligatoire à 25 ans (ou conversion en livret classique)
| Âge | Autonomie sur le Livret Jeune |
|---|---|
| 12 à 16 ans | Peut effectuer des retraits seul, sauf opposition parentale expresse |
| 16 à 18 ans | Gestion autonome complète, sauf opposition parentale expresse |
La méthode des 3 pots : simple et efficace
Une fois le livret ouvert, encore faut-il savoir comment raisonner sur l'argent qu'on reçoit. La méthode des 3 pots (ou 3 enveloppes) est une technique pédagogique éprouvée, applicable dès 12 ans :
-
Pot 1 — Dépenses immédiates (petits plaisirs du quotidien)
C'est l'argent pour les sorties avec des amis, les snacks, les petits achats coup de cœur. On le dépense sans culpabilité — mais on se fixe un montant maximum par semaine ou par mois. -
Pot 2 — Épargne de projet (court ou moyen terme)
Un objectif précis et atteignable sous 1 à 6 mois : un vêtement, un jeu vidéo, un concert, un vélo. On met de côté une part de chaque somme reçue jusqu'à atteindre le montant cible. C'est ce pot qui rend l'épargne concrète et motivante. -
Pot 3 — Épargne long terme (sur le Livret Jeune ou Livret A)
C'est la partie qu'on ne touche pas sauf vraie nécessité. Elle prépare les grandes étapes de la vie d'adulte : le permis de conduire, les études, le premier appartement.

Les objectifs concrets qui motivent les adolescents
L'épargne sans objectif s'évapore vite. Voici des objectifs typiques par horizon de temps, pour donner envie :
| Horizon | Exemples d'objectifs | Montant approx. |
|---|---|---|
| Court terme (1-3 mois) | Vêtement, jeu vidéo, concert, livre, cadeau pour un ami | 30 € à 150 € |
| Moyen terme (3-12 mois) | Vélo, ordinateur, instrument de musique, voyage avec l'école | 200 € à 800 € |
| Long terme (1-5 ans) | Permis de conduire, apport pour les études supérieures, premier logement étudiant | 1 500 € à 5 000 €+ |
Le permis de conduire est souvent le premier grand objectif d'épargne d'un lycéen. Avec un coût moyen de 1 800 à 2 500 € selon les régions et les formules, l'atteindre par l'épargne personnelle est à la fois réaliste et très formateur. Pour en savoir plus sur les modes de financement du permis, consultez notre article financer son permis de conduire.
5 astuces concrètes pour ancrer l'habitude d'épargne
1. Le virement automatique dès le premier euro
L'habitude d'épargner s'installe quand elle devient automatique et indolore. Dès que l'adolescent a une source de revenus réguliers (argent de poche mensuel, petits jobs), programmez un virement automatique modeste — même 5 ou 10 € par mois — vers son Livret Jeune. Ce qu'on ne voit pas, on ne le dépense pas.
2. Rendre les intérêts visibles
Chaque 31 décembre, les intérêts du Livret Jeune sont versés. C'est le moment idéal pour montrer à l'adolescent que son argent « a travaillé » sans qu'il fasse quoi que ce soit. Avec 500 € placés à 2,50 % sur un an, il reçoit 12,50 € nets d'intérêts — un « cadeau » pour avoir attendu.
3. Afficher l'objectif visuellement
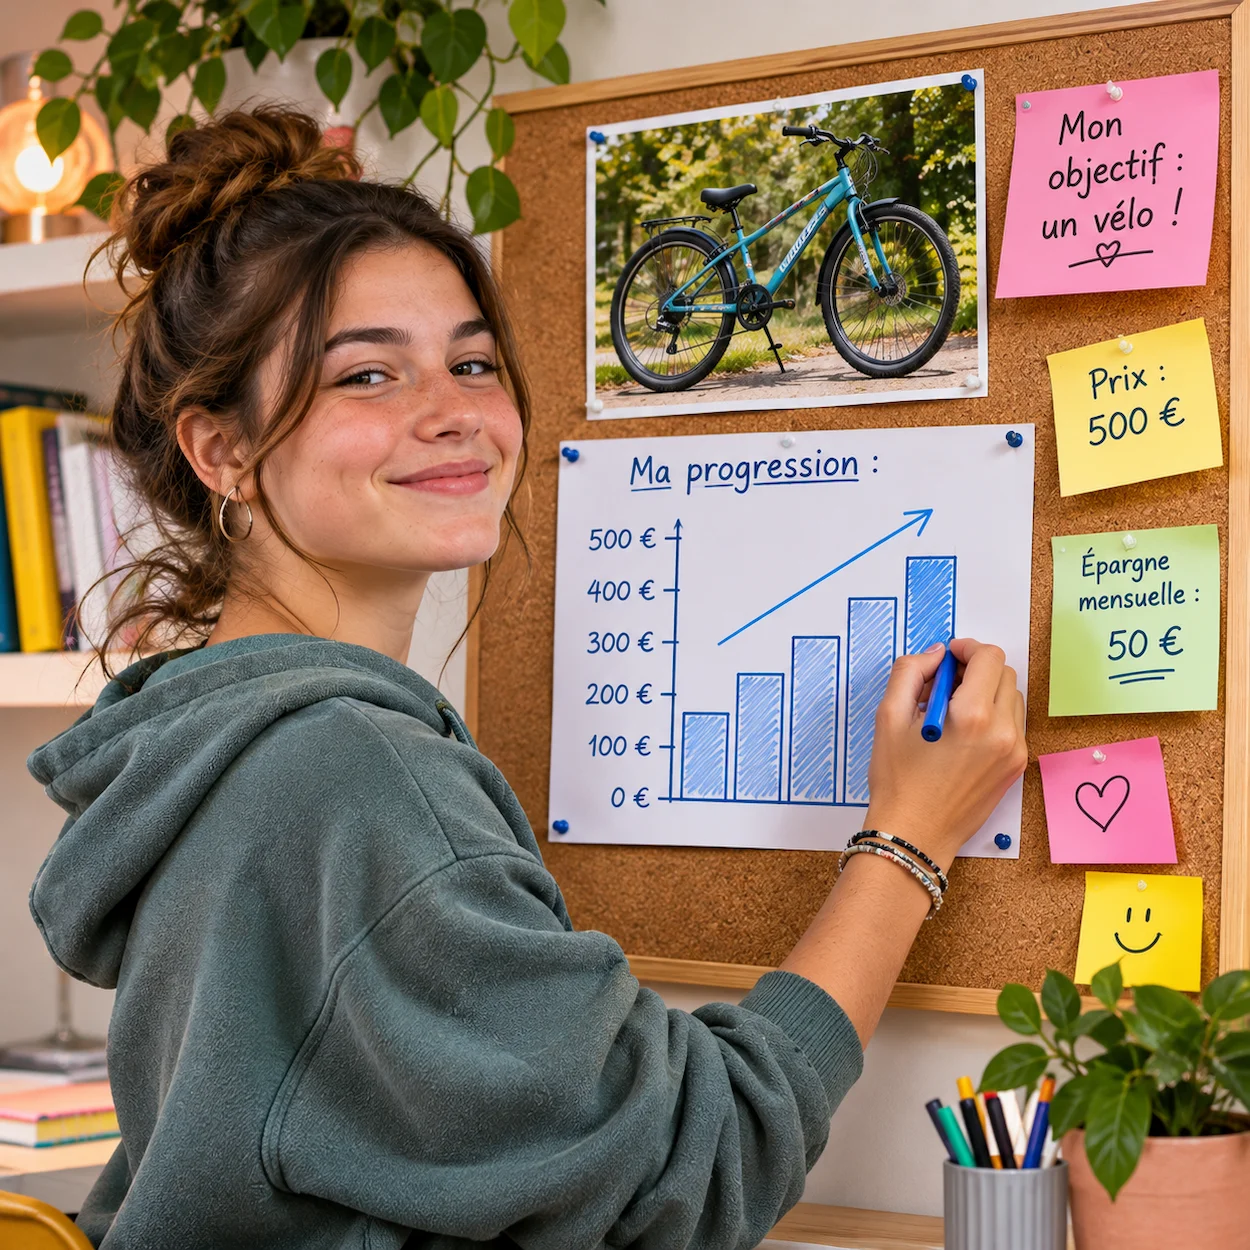
Coller une photo de l'objet ou du voyage visé sur son bureau, créer un graphique de progression à la main ou dans une application : les adolescents sont très sensibles aux représentations visuelles de leur progression. Voir la barre d'avancement monter est un puissant motivateur.
4. Impliquer sans surveiller
L'équilibre est délicat : trop contrôler tue l'autonomie, trop laisser-faire favorise les dépenses impulsives. L'idéal : un point mensuel de 5 minutes ensemble sur le solde du livret et l'avancement vers l'objectif. Sans jugement sur les dépenses du pot 1 — c'est l'argent de ses libertés.
5. Expliquer la différence entre épargner et s'endetter
Un adolescent qui épargne reçoit des intérêts. Un adulte qui achète à crédit paie des intérêts. Cette distinction fondamentale — souvent jamais expliquée en classe — est l'une des leçons financières les plus précieuses qu'un parent puisse transmettre. Méfiez-vous aussi des arnaques financières en ligne : notre article sur les arnaques financières ciblant les adolescents vous aidera à préparer votre enfant à les reconnaître.
🚫 Ponctionner le livret de l'enfant pour des dépenses familiales — juridiquement, l'argent lui appartient.
🚫 Fixer des objectifs trop lointains pour un premier essai — commencer par un projet atteignable en 1-3 mois.
🚫 Culpabiliser les dépenses immédiates — le pot 1 est là pour ça ; l'ado doit avoir le droit de profiter de son argent.
🚫 Les « investissements » miracles sur les réseaux sociaux (crypto, trading, dropshipping) — ce sont souvent des arnaques ciblant les jeunes.
Les applications bancaires pour adolescents
De nombreuses banques (traditionnelles et en ligne) proposent aujourd'hui des offres adaptées aux 10-17 ans : carte de paiement à solde contrôlé, application mobile dédiée avec suivi des dépenses en temps réel, transferts instantanés entre le compte des parents et celui de l'ado. Ces outils permettent à l'adolescent de visualiser concrètement son budget et son épargne, et aux parents d'assurer un contrôle progressif et non intrusif.
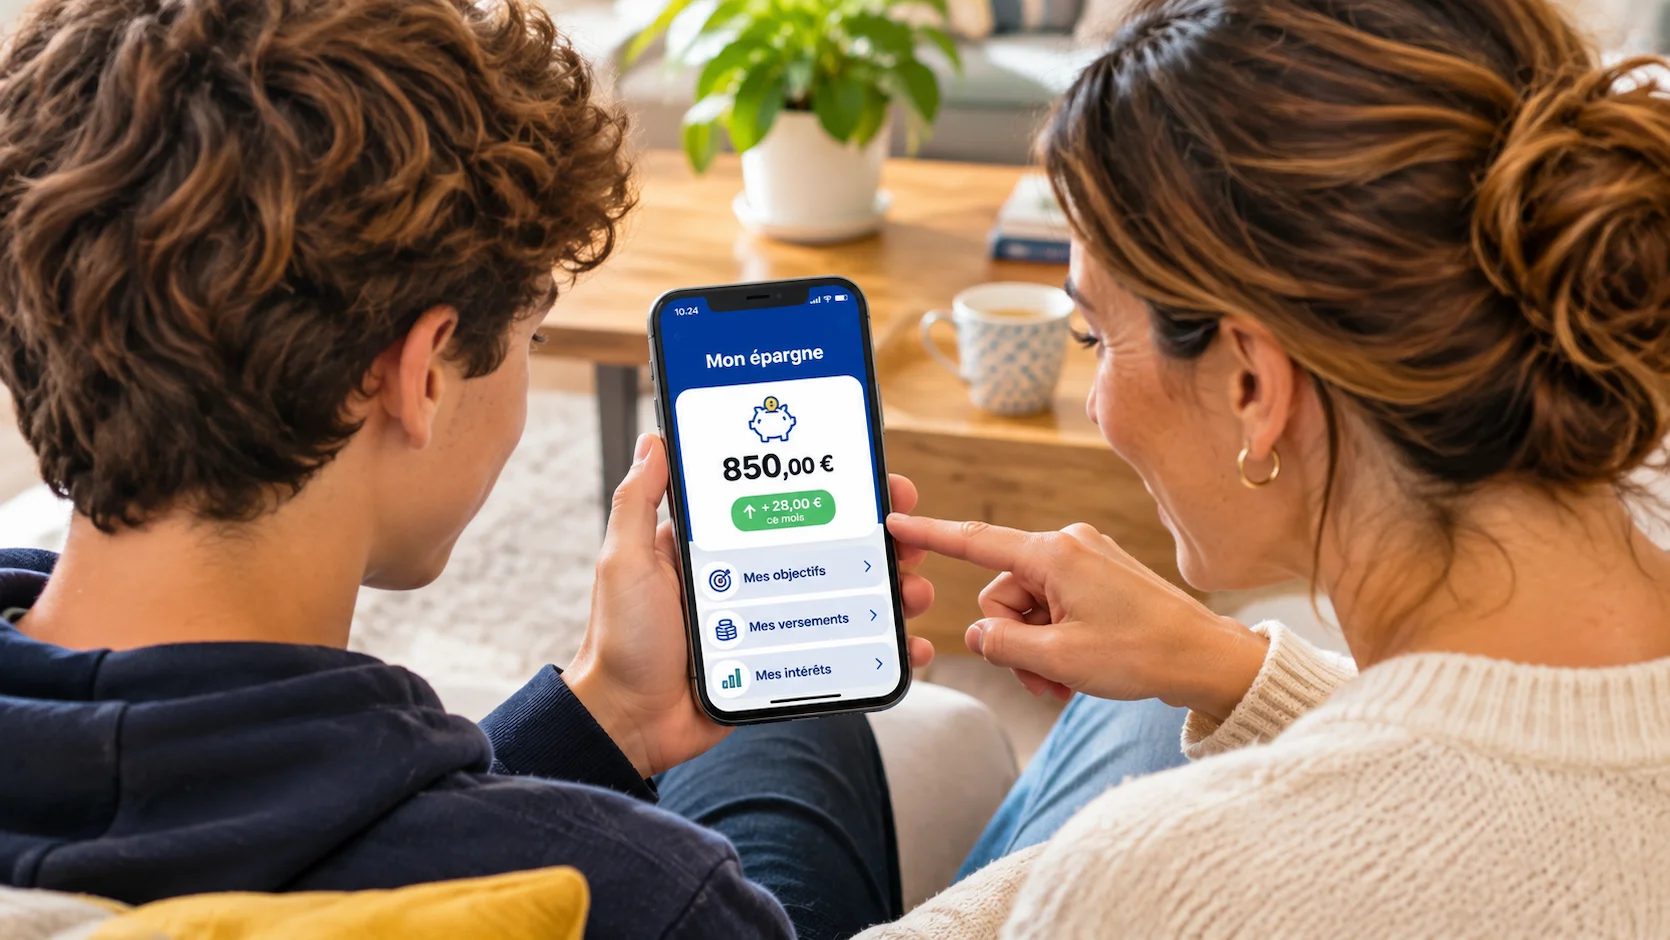
L'objectif n'est pas de surveiller chaque achat, mais de rendre l'argent visible et la gestion tangible — deux conditions essentielles pour apprendre.

À propos de Louise
Louise est juriste spécialisée en droit de la famille et de l'éducation. Elle décrypte les réformes scolaires, explique les procédures d'affectation et défend les droits des élèves nécessitant une inclusion scolaire ou des aménagements spécifiques.