En France, 87 % des 12-17 ans sont déjà bancarisés — ils possèdent un compte, un livret ou une carte. Pourtant, leur score moyen de culture financière reste à 4,3 sur 7 selon les données de la Banque de France pour 2025 : ils ont les outils, mais pas les repères pour les utiliser intelligemment. Et cette lacune ne vient pas d'un manque d'intérêt — elle vient d'un manque d'accompagnement. L'éducation financière est quasi absente des programmes scolaires français, et la grande majorité des adolescents apprend à gérer l'argent par tâtonnement, souvent en se trompant.
Bonne nouvelle : ce n'est pas une compétence mystérieuse. Avec une méthode simple, des règles claires et les bons outils, n'importe quel parent peut initier son ado à la gestion budgétaire — même si lui-même n'a pas eu cette éducation. Ce guide vous accompagne étape par étape.
Pourquoi apprendre à gérer un budget dès l'adolescence ?
Les neurosciences et les études comportementales convergent sur un point : les habitudes financières se forgent tôt. Un adolescent qui apprend à reporter une dépense non urgente, à anticiper un projet et à distinguer besoin réel d'envie impulsive développe des réflexes qui l'accompagneront toute sa vie. À l'inverse, les jeunes adultes qui n'ont jamais tenu un budget sont statistiquement plus exposés aux découverts répétés, au crédit à la consommation non maîtrisé et au surendettement.
L'enjeu n'est pas de former un comptable, mais d'ancrer trois réflexes fondamentaux :
- 📥 Anticiper les entrées : savoir ce qu'on va recevoir et quand
- 📤 Prioriser les sorties : distinguer ce qui est nécessaire de ce qui est désirable
- 🏦 Mettre de côté avant de dépenser : l'épargne comme réflexe, pas comme reste
Étape 1 — Définir le périmètre de l'argent de poche
Avant toute méthode budgétaire, il faut que les règles du jeu soient explicites et partagées. Beaucoup de conflits autour de l'argent adolescent viennent d'attentes floues. Posez-vous ces questions ensemble :
| Ce que l'argent de poche couvre | Ce qui reste à la charge des parents |
|---|---|
| Sorties entre amis (cinéma, café, concert) | Repas, courses alimentaires de base |
| Achats plaisir (jeux, vêtements non essentiels) | Vêtements scolaires, fournitures |
| Abonnements personnels (streaming, applis) | Forfait téléphonique (selon l'accord familial) |
| Cadeaux pour les amis, les anniversaires | Transport scolaire, activités extra-scolaires |
| Petites envies du quotidien (café, goûter) | Santé, médicaments, urgences |
Ce tableau n'est qu'un exemple — chaque famille définit ses propres règles. L'important est que l'adolescent sache exactement ce qu'il doit couvrir avec son budget. Un périmètre flou rend l'apprentissage impossible.
Étape 2 — La méthode des 3 enveloppes (50/30/20 adapté)
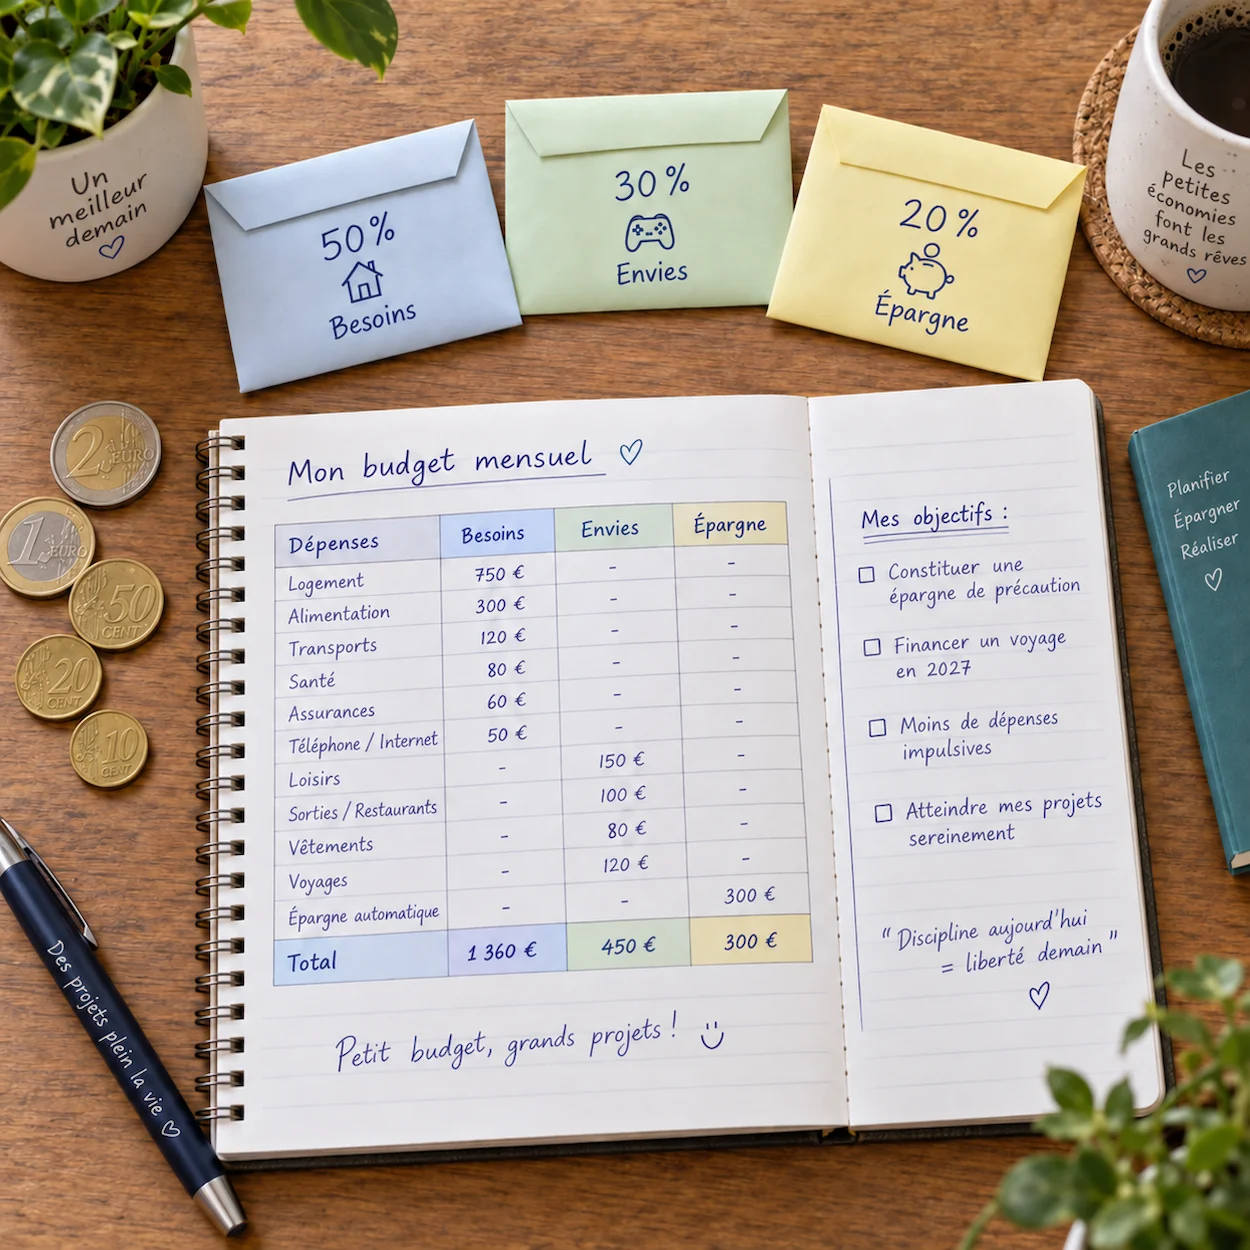
La règle budgétaire 50/30/20 — popularisée par l'économiste américaine Elizabeth Warren — est l'une des plus efficaces pour les débutants. Elle est suffisamment simple pour être comprise par un adolescent, et suffisamment robuste pour fonctionner à l'âge adulte. En voici la version adaptée au contexte lycéen :
| Enveloppe | % | Ce qu'elle contient | Exemple sur 60 €/mois |
|---|---|---|---|
| 🔵 Besoins | 50 % | Dépenses régulières prévues et prioritaires : transport perso, abonnements engagés, matériel scolaire | 30 € |
| 🟡 Envies | 30 % | Plaisirs non planifiés : sorties, shopping, jeux, cafés entre amis | 18 € |
| 🟢 Épargne | 20 % | Réserve pour un projet précis (permis, voyage, téléphone) ou imprévus | 12 € |
La règle d'or : l'épargne est prélevée en premier, dès réception de l'argent. Ce n'est pas ce qui reste à la fin du mois — c'est ce qu'on met de côté avant de commencer à dépenser. Cette inversion mentale est le fondement de toute gestion budgétaire saine.
Version physique : les enveloppes réelles
Pour les adolescents qui découvrent la gestion budgétaire, manipuler de l'argent liquide est souvent plus parlant que des chiffres sur un écran. Prenez trois enveloppes ou trois petites boîtes, étiquetez-les et répartissez l'argent de poche physiquement dès sa réception. Quand l'enveloppe « Envies » est vide — le mois est terminé pour les sorties. Visible, tangible, pédagogique.
Version numérique : les sous-comptes et coffres
Pour un adolescent déjà équipé d'une carte bancaire, la plupart des applications dédiées aux jeunes permettent de créer des « coffres » ou sous-comptes virtuels qui reproduisent exactement la logique des enveloppes physiques. L'argent est affecté mentalement à une catégorie, même s'il reste sur le même compte global.
Étape 3 — Tenir un journal de bord des dépenses
La prise de conscience budgétaire commence par la traçabilité. Beaucoup d'adolescents (comme beaucoup d'adultes) sont incapables de dire où est passé leur argent à la fin du mois. Un journal de bord — même rudimentaire — change radicalement cette situation.
Trois formats possibles selon le profil de l'ado :
- 🗒️ Le cahier papier : deux colonnes (date / montant / catégorie) — idéal pour débuter, ne nécessite aucun outil, développe l'habitude d'écrire chaque dépense au moment où elle se produit
- 📱 Une application de suivi simple : « Ma Cagnotte », Monefy (interface très visuelle) ou simplement les catégories d'une application bancaire — pour les ados à l'aise avec le numérique
- 📊 Un tableau partagé (Google Sheets) : solution intermédiaire si vous souhaitez que le suivi soit visible pour les deux parents et l'ado — sans être une surveillance, plutôt une transparence choisie
L'objectif n'est pas la perfection, mais la prise de conscience. Après un mois de suivi, posez une seule question à votre ado : « Quelle dépense t'a surpris le plus ? » Cette conversation est souvent plus formatrice que n'importe quel cours.
Étape 4 — Respecter le droit à l'erreur (et ne pas combler les trous)
C'est souvent la règle la plus difficile à tenir pour les parents : ne pas avancer de l'argent quand le budget est épuisé. Et pourtant, c'est la plus formatrice.
Un adolescent qui a tout dépensé en deux semaines et qui doit attendre la fin du mois sans argent apprend quelque chose d'irremplaçable : les conséquences réelles d'un mauvais choix financier. Cette leçon vécue avec 30 € à 15 ans est infiniment moins coûteuse que la même leçon avec un découvert bancaire à 22 ans.
L'erreur budgétaire d'un adolescent est une opportunité pédagogique, pas un échec parental. Ce qui compte, c'est de ne pas corriger à sa place et de l'accompagner dans la réflexion : « Qu'est-ce qui t'a amené à dépenser plus vite que prévu ? Qu'est-ce que tu ferais différemment le mois prochain ? »
Étape 5 — Donner un sens à l'épargne avec un projet concret
L'épargne abstraite (« mets de l'argent de côté, c'est bien ») ne motive pas les adolescents. En revanche, épargner pour quelque chose de précis — et visualiser la progression — est extrêmement motivant.
Quelques projets adaptés par âge :
| Âge | Projet d'épargne typique | Durée estimée (20 % de 40–80 €/mois) |
|---|---|---|
| 12–13 ans | Console ou jeu vidéo (~60–80 €) | 4–6 mois |
| 14–15 ans | Téléphone ou accessoire tech (~200 €) | 10–15 mois |
| 16 ans | Voyage entre amis ou festival (~300 €) | 15–18 mois |
| 17–18 ans | Contribution au permis de conduire (~800–1500 €) | En complément d'un job étudiant |
Une fois le projet défini, aidez votre ado à créer une « thermomètre d'épargne » — un visuel simple (dessiné ou numérique) qui colorie la progression vers l'objectif. Ce principe de visualisation de la progression est l'un des ressorts motivationnels les plus puissants chez les adolescents, en particulier ceux qui ont du mal avec la notion abstraite de temps long.
Les outils numériques adaptés en 2026
Si votre adolescent souhaite gérer son argent avec une carte bancaire, plusieurs solutions existent pour les mineurs en France. Elles ont toutes en commun une carte à autorisation systématique — il est techniquement impossible de dépenser plus que le solde disponible, ce qui élimine tout risque de découvert.
| Solution | Âge min. | Tarif | Point fort |
|---|---|---|---|
| Pixpay | 8 ans | À partir de 3,99 €/mois | Interface pédagogique, coffres d'épargne, missions rémunérées, contrôle parental complet |
| Revolut <18 | 6 ans | Gratuit (si parents clients Revolut) | Gratuité, rattachement au compte parent, paiements à l'étranger sans frais |
| BoursoBank Freedom | 12 ans | Gratuit | Banque en ligne complète, solide et sans frais — idéal pour les 15-18 ans |
| Nickel Jeune | 12 ans | ~20 €/an | Disponible en bureau de tabac, sans justificatif de revenus parentaux |
| Livret A ou LEP | Dès la naissance | Gratuit | Rémunéré (2,4 % en 2026), sans risque, idéal pour l'épargne de long terme |
Pour les questions de budget familial plus larges — notamment si votre famille bénéficie d'aides à la scolarité — notre guide sur les aides à la scolarité pour les familles en difficulté recense les dispositifs disponibles qui peuvent compléter le budget éducatif global.
Questions fréquentes sur le budget adolescent
À quel âge commencer à donner de l'argent de poche structuré ?
Dès 10-11 ans, un enfant est capable de comprendre une logique budgétaire simple (l'enveloppe Envies est vide = plus de sorties ce mois). Un argent de poche structuré à 11-12 ans, même modeste (5–10 €/mois), permet d'ancrer les réflexes bien avant l'adolescence. À 13-14 ans, passez à un versement mensuel plutôt qu'hebdomadaire pour introduire la notion de planification sur une durée plus longue.
Faut-il rémunérer les tâches ménagères ?
La plupart des éducateurs et psychologues déconseillent de rémunérer les tâches ménagères courantes (mettre la table, faire la vaisselle, ranger sa chambre) — ce sont des contributions normales à la vie de famille, pas des prestations. En revanche, des « missions exceptionnelles » (laver la voiture, jardinage, grands rangements) peuvent justifier une rémunération, en distinguant clairement les deux registres. Pixpay intègre d'ailleurs un système de « missions » parents-enfant pour formaliser cela.
Mon ado ne veut pas parler d'argent — comment aborder le sujet ?
Évitez les « grandes discussions » formelles qui ressemblent à des cours. Intégrez le sujet naturellement dans des conversations concrètes : « Tu as réussi à mettre quelque chose de côté ce mois-ci ? », « T'as regardé comment se passe le financement du permis de conduire ? ». Le fait de partager vos propres réalités budgétaires — sans entrer dans les détails — aide aussi à démystifier le sujet. Parler de l'argent sans tabou, c'est aussi préparer votre enfant à ne pas en avoir honte à l'âge adulte.
La méthode 50/30/20 est-elle adaptée à tous les budgets ?
C'est un point de départ, pas une règle absolue. Si l'adolescent a très peu de dépenses fixes, le 50 % « Besoins » peut être réduit au profit de l'Épargne. Si une rentrée scolaire occasionne des dépenses exceptionnelles, les pourcentages peuvent être ajustés temporairement. Notre article sur les astuces pour économiser sur les fournitures scolaires peut aider à anticiper ces pics de dépenses annuels.
Sources : La Finance pour Tous — Éducation financière des jeunes (Banque de France) · Banque de France — Enquête sur la culture financière des 15-17 ans en France, 2025

À propos de Juliette
Juliette est une ancienne professeure des écoles passionnée par les pédagogies alternatives. Elle accompagne aujourd'hui les parents dans la compréhension de la vie pratique scolaire, de la maternelle au CM2. Son objectif : recréer un lien de confiance entre l'école et la famille.