Chaque année, au moment de la déclaration de revenus, des milliers de familles se posent la même question : vaut-il mieux rattacher l'enfant étudiant au foyer fiscal des parents ou lui permettre de faire sa propre déclaration séparée ? Ces deux options ont chacune des avantages fiscaux distincts, et elles sont mutuellement exclusives — vous devez en choisir une seule pour le même enfant.
La bonne réponse dépend de votre taux marginal d'imposition, du nombre d'enfants à charge, et des revenus éventuels de l'étudiant. Ce guide vous explique les règles officielles 2026, les montants à jour, et la méthode d'arbitrage pour ne pas payer un centime de trop.
Qui peut être rattaché au foyer fiscal de ses parents ?
Un enfant majeur peut demander à être rattaché au foyer fiscal de ses parents s'il remplit l'une des conditions suivantes au 1er janvier 2025 :
- Moins de 21 ans — sans condition de poursuite d'études
- Moins de 25 ans — s'il poursuit des études (enseignement secondaire, supérieur, apprentissage avec formation)
- Tout âge — si l'enfant est atteint d'une infirmité reconnue qui l'empêche de subvenir à ses besoins
Si l'enfant est marié, pacsé ou a lui-même des enfants à charge, il constitue un foyer fiscal distinct et ne peut plus être rattaché au foyer de ses parents.
Les avantages du rattachement pour les parents
Rattacher un enfant étudiant au foyer fiscal des parents ouvre droit à plusieurs avantages cumulables :
1. La demi-part supplémentaire de quotient familial
Chaque enfant rattaché augmente le nombre de parts du quotient familial. Pour les deux premiers enfants à charge, cela représente une demi-part chacun. À partir du troisième, c'est une part entière. L'avantage fiscal de chaque demi-part est plafonné à 1 807 € de réduction d'impôt pour la campagne 2026.
| Rang de l'enfant | Parts accordées | Avantage max. 2026 |
|---|---|---|
| 1er enfant | 0,5 part | 1 807 € |
| 2e enfant | 0,5 part | 1 807 € |
| 3e enfant et suivants | 1 part | 3 614 € |
2. La réduction d'impôt pour frais de scolarité dans le supérieur
Si l'enfant rattaché est inscrit dans l'enseignement supérieur (licence, BTS, BUT, école d'ingénieur…), les parents bénéficient d'une réduction d'impôt de 183 € par enfant. Pour en savoir plus sur cette réduction et celles accordées pour les élèves du collège et du lycée, consultez notre article dédié sur la réduction d'impôt pour frais de scolarité.
3. L'exonération partielle des salaires étudiants
Si l'étudiant rattaché a travaillé (job d'été, stage rémunéré, CDD…), ses revenus doivent être déclarés dans le foyer des parents. Mais une exonération s'applique : les salaires perçus par un étudiant de 25 ans au plus sont exonérés à hauteur de 5 405 € pour 2025 (soit 3 fois le montant mensuel du SMIC brut). Seule la part des revenus qui dépasse ce seuil est soumise à l'impôt.
Les limites et inconvénients du rattachement
Le rattachement présente aussi des contraintes importantes à connaître :
- Les revenus de l'étudiant s'ajoutent au foyer : même avec l'exonération, si l'enfant a des revenus importants (stage de fin d'études très rémunéré, emploi à temps partiel significatif), cela peut faire monter le revenu global du foyer dans une tranche supérieure.
- L'avantage est plafonné : le gain lié à la demi-part est limité à 1 807 € maximum, quelle que soit la tranche d'imposition. Pour les foyers non ou peu imposés, l'avantage est nul ou faible.
- Incompatible avec la déduction de pension : si vous choisissez le rattachement, vous ne pouvez pas en plus déduire une pension alimentaire versée à ce même enfant.
- Perte de la prime d'activité ou des aides sociales pour l'étudiant : un étudiant rattaché au foyer fiscal de ses parents n'est pas considéré comme autonome fiscalement, ce qui peut affecter ses droits à certaines aides (CAF, APL selon les critères).
L'alternative : la déduction d'une pension alimentaire
Si vous ne rattachez pas votre enfant étudiant, vous pouvez, sous conditions, déduire de vos revenus imposables une pension alimentaire que vous lui versez. Cette option est souvent plus avantageuse pour les foyers fortement imposés.
Les conditions
- L'enfant ne fait pas partie de votre foyer fiscal (déclaration séparée)
- L'enfant est dans un état de besoin (ne peut pas subvenir seul à tous ses besoins — cas général pour un étudiant sans revenus suffisants)
- Vous pouvez justifier les sommes versées (virements, loyer payé directement, factures…)
Les plafonds de déduction 2026 (sur revenus 2025)
| Situation | Plafond de déduction | Justificatifs |
|---|---|---|
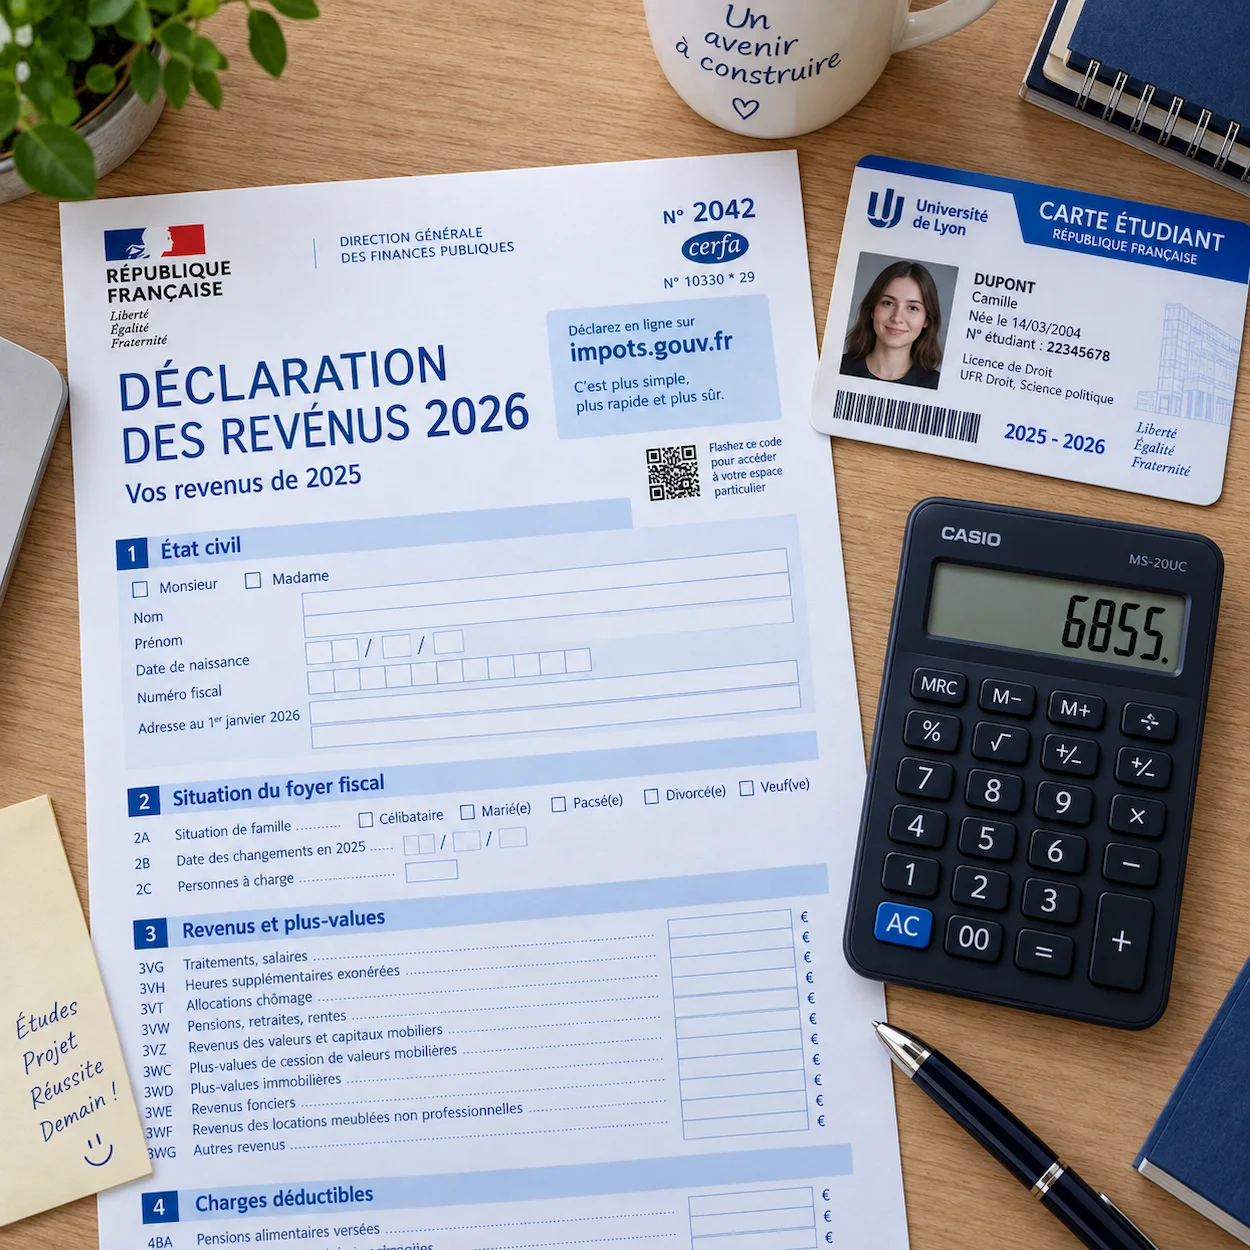
| Enfant majeur célibataire — logement indépendant | 6 855 € / an | Preuves de versement obligatoires |
| Enfant logé chez ses parents toute l'année | 4 075 € / an (forfait) | Aucun justificatif requis |
| Enfant marié ou pacsé (foyer propre) | 6 855 € par foyer aidé | Preuves de versement obligatoires |
Tableau comparatif : rattachement vs pension alimentaire
| Critère | Rattachement au foyer | Déclaration séparée + pension |
|---|---|---|
| Avantage principal | Demi-part (max. 1 807 €) | Déduction de 1 à 6 855 € du revenu imposable |
| Réduction frais scolarité sup. | ✅ 183 € inclus | ❌ Non applicable |
| Revenus de l'étudiant | Intégrés au foyer (exo. 5 405 €) | Déclarés séparément par l'étudiant |
| Justificatifs à conserver | Demande écrite de l'enfant | Preuves de versement de la pension |
| Intéressant si… | TMI modérée (11–30 %), ≥ 3 enfants, enfant peu ou pas de revenus | TMI élevée (30–45 %), enfant célibataire sans revenus importants |
| Cumulable avec l'autre option | ❌ Non | ❌ Non |
Comment simuler et choisir en pratique
Il n'existe pas de règle universelle. La seule façon fiable de choisir est de simuler les deux scénarios sur le site officiel de l'administration fiscale :
- Rendez-vous sur impots.gouv.fr → section « Simuler mon impôt »
- Simulation 1 — Avec rattachement : intégrez votre enfant au foyer, ajoutez ses éventuels revenus (après exonération de 5 405 €) et notez le montant d'impôt calculé
- Simulation 2 — Sans rattachement + pension : retirez l'enfant du foyer, déduisez la pension alimentaire versée (dans la limite de 6 855 €) et notez le montant d'impôt calculé
- Comparez les deux résultats — l'option avec le montant d'impôt le plus faible est celle à retenir
Cas où le rattachement est généralement plus avantageux
- Famille avec 3 enfants ou plus à charge (l'effet du quotient familial est décuplé)
- Parents faiblement imposés (TMI 0 % ou 11 %) — la pension alimentaire ne leur apporte que peu d'économies
- Étudiant avec peu ou pas de revenus propres (pas de job étudiant significatif)
Cas où la pension alimentaire est généralement plus avantageuse
- Parents avec un TMI de 30 % ou plus — chaque euro déduit économise davantage
- Famille avec 1 ou 2 enfants (le plafond de la demi-part limite l'avantage du quotient)
- Étudiant ayant des revenus propres significatifs (dont l'intégration dans le foyer réduirait fortement l'exonération de 5 405 €)
Questions fréquentes
Oui, mais uniquement à un seul des deux foyers fiscaux. En cas de garde alternée, les parents peuvent, d'un commun accord, partager les avantages fiscaux (demi-part divisée en deux).
Oui. La condition est d'avoir moins de 25 ans et de poursuivre des études au 1er janvier 2025 ou au 31 décembre 2025. Si votre enfant était encore étudiant le 1er janvier 2025, il est éligible au rattachement pour toute l'année 2025, même s'il a terminé ses études en cours d'année.
Oui, ses revenus doivent apparaître dans votre déclaration. Mais grâce à l'exonération de 5 405 €, ces 4 000 € sont totalement exonérés — ils ne s'ajoutent pas à votre revenu imposable. Aucun impact fiscal dans ce cas.
Non. Ces deux avantages sont liés à des options opposées. La réduction pour frais de scolarité s'applique uniquement si l'enfant est rattaché au foyer. Si vous choisissez la pension alimentaire, vous ne pouvez pas cumuler la réduction de scolarité pour ce même enfant.
Pour aller plus loin sur la fiscalité scolaire, consultez notre article complet sur la réduction d'impôt pour frais de scolarité au collège, lycée et dans le supérieur.
Sources : Service-Public.fr — Impôt sur le revenu : revenus et rattachement d'un enfant majeur · impots.gouv.fr — Simulateur officiel de l'impôt sur le revenu

À propos de Juliette
Juliette est une ancienne professeure des écoles passionnée par les pédagogies alternatives. Elle accompagne aujourd'hui les parents dans la compréhension de la vie pratique scolaire, de la maternelle au CM2. Son objectif : recréer un lien de confiance entre l'école et la famille.