Combien donner comme argent de poche a votre enfant ? C'est l'une des questions les plus frequentes — et les plus debattues — des parents francais. Pas de montant legal, pas de regle officielle : tout repose sur des pratiques familiales, des convictions educatives et le budget disponible. Ce guide vous donne les reperes chiffres issus des etudes les plus recentes, les principes pedagogiques consensuels et les erreurs a eviter pour que l'argent de poche devienne un veritable outil d'apprentissage.
Pourquoi donner de l'argent de poche est une decision pedagogique, pas juste pratique
L'argent de poche n'est pas un salaire miniature, ni un cadeau, ni une recompense. C'est une allocation d'autonomie : une somme reguliere dont l'enfant est entierement responsable, avec laquelle il peut experimenter les grands mecanismes de la gestion financiere — depenser, epargner, prioriser, se tromper, apprendre.
Les etudes sur l'education financiere montrent que les adultes qui gererent bien leur argent ont, pour la plupart, beneficie d'une exposition precoce a la gestion de petites sommes. Donner de l'argent de poche, c'est creer cet espace d'apprentissage securise : les erreurs financieres a 10 ans (depenser tout le premier jour) coutent peu et apprennent beaucoup. Les memes erreurs a 25 ans peuvent etre devastatrices.
Depuis 2019, le programme national EDUCFI (Education Financiere) structure l'apprentissage de la gestion de l'argent de l'ecole primaire au lycee. En 4eme, le Passeport EDUCFI formalise cet enseignement. L'argent de poche, gere en famille, est le complement pratique indispensable de ces enseignements theoriques.
A partir de quel age donner de l'argent de poche ?
Il n'existe pas d'age minimum legal ou officiellement recommande. Les specialistes de l'education financiere s'accordent toutefois sur quelques reperes :
Vers 6-7 ans : les premieres pieces
Des que l'enfant comprend la valeur relative des pieces (qu'une piece de 2 € vaut « plus » qu'une piece de 1 €), il peut commencer a recevoir une toute petite somme hebdomadaire. L'objectif a cet age n'est pas la gestion budgetaire mais la familiarisation physique avec l'argent : compter, distinguer les pieces, comprendre qu'on ne peut pas tout acheter.
Vers 8-10 ans : l'argent de poche regulier
C'est l'age ou la plupart des familles instaurent un versement hebdomadaire regulier. L'enfant commence a pouvoir se projeter sur quelques jours et a faire des choix simples (depenser maintenant ou garder pour quelque chose de plus grand).
Des le college : passer au mensuel
Le passage du versement hebdomadaire au versement mensuel, progressivement introduit en 6eme ou 5eme, est lui-meme un exercice pedagogique puissant. L'enfant doit apprendre a « tenir » un mois avec une somme fixe — ce qui prefigure exactement la gestion d'un budget adulte.
Les montants moyens en France en 2026 : ce que donnent vraiment les familles
Selon le barometre Teenage Lab de Pixpay (septembre 2026), la moyenne nationale d'argent de poche pour les 8-18 ans est de 27 € par mois. Les montants progressent naturellement avec l'age et les besoins.
| Tranche d'age | Montant moyen mensuel | Equivalent hebdomadaire | Usage typique |
|---|---|---|---|
| 6-7 ans | 4-8 € / mois | 1-2 € / semaine | Petites friandises, premiers choix |
| 8-10 ans | ~23 € / mois | 5-6 € / semaine | Loisirs simples, petits achats, debut epargne |
| 10-12 ans | ~22 € / mois | 5-6 € / semaine | Gouters, livres, petits jeux |
| 12-14 ans | ~24 € / mois | — | Sorties entre amis, loisirs, abonnements |
| 14-16 ans | ~30 € / mois | — | Sorties, vetements basiques, transports |
| 16-18 ans | ~35 € / mois | — | Loisirs, achats personnels, epargne projet |
Ces chiffres refletent des moyennes nationales. Le bon montant pour votre famille depend de votre budget, de ce que la somme doit couvrir, de la maturite de votre enfant et de votre projet educatif. Un enfant a qui on donne 15 € / mois avec une vraie responsabilite de gestion apprend plus qu'un enfant a qui on donne 50 € sans cadre ni reflexion.
Hebdomadaire ou mensuel : quelle frequence choisir ?
La frequence n'est pas un detail : elle determine le niveau de difficulte de l'exercice budgetaire.
L'hebdomadaire (recommande pour les 6-11 ans)
Une semaine est une unite de temps que l'enfant du primaire peut concretement visualiser. L'argent du lundi « dure » jusqu'au prochain lundi. Les consequences des choix (tout depense le premier jour, plus rien le reste de la semaine) sont visibles rapidement, ce qui renforce l'apprentissage.
Le mensuel (recommande a partir du college)
Passer au mensuel en 6eme ou 5eme est un cap important. L'enfant doit apprendre a distribuer une somme sur 30 jours, a anticiper des depenses futures, a resister aux impulsions. C'est exactement ce que font les adultes avec leur salaire. Pour aller plus loin sur la gestion budgetaire avec les adolescents, consultez notre guide complet sur apprendre a gerer un budget a un adolescent.
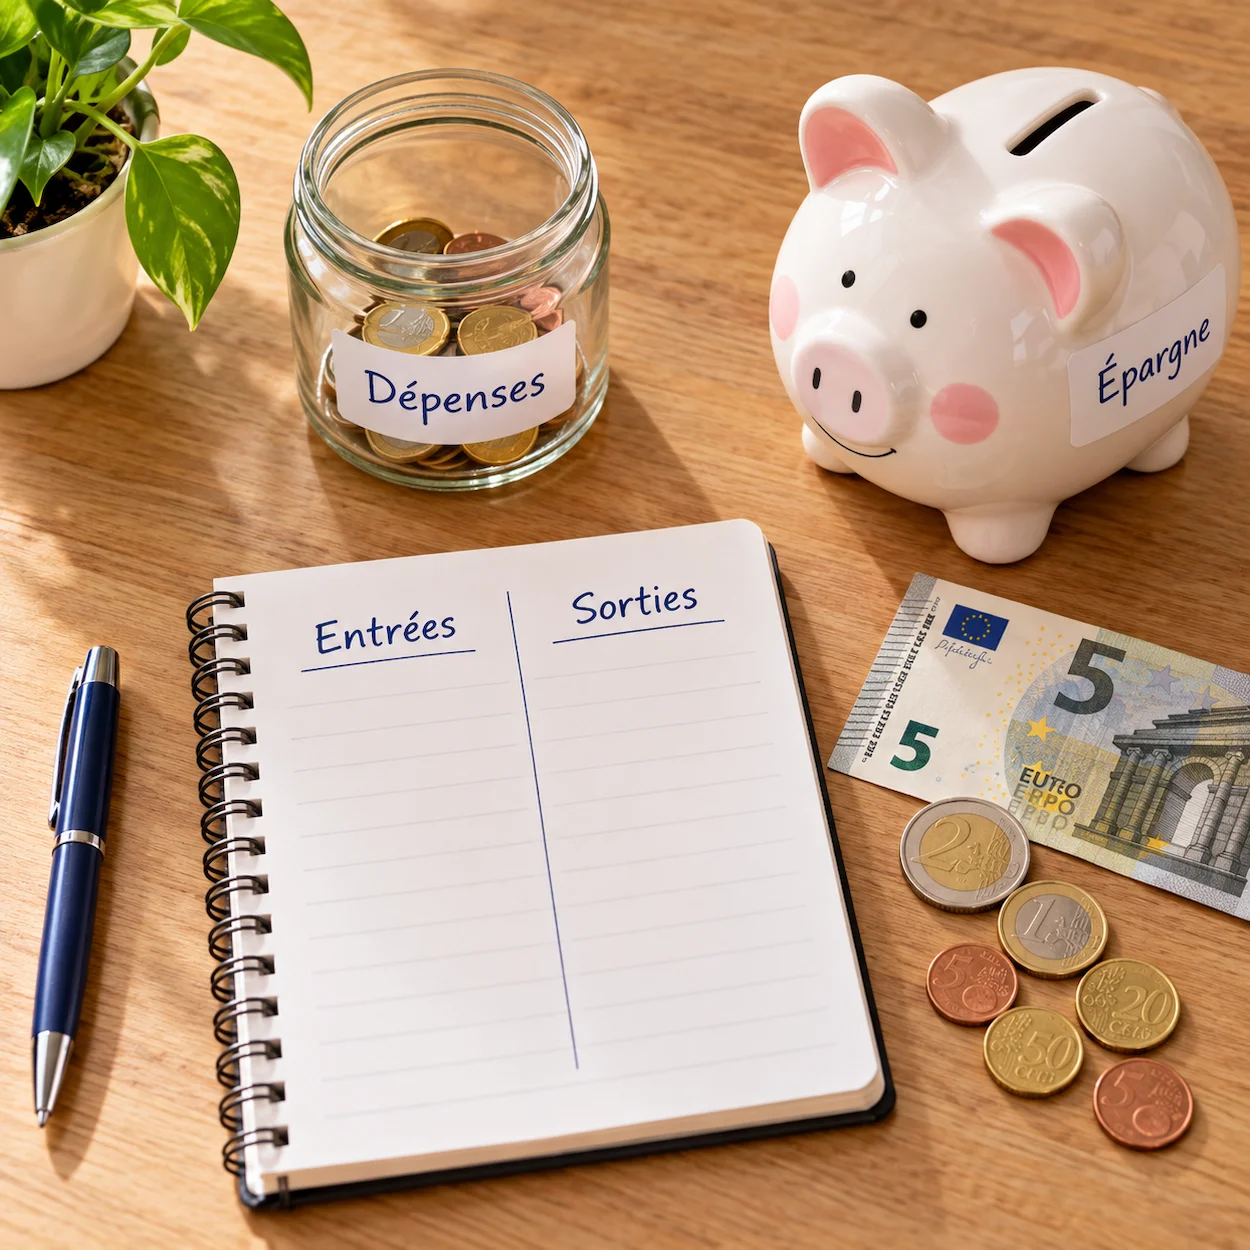
Une technique simple et tres efficace pour structurer la gestion de l'argent de poche : diviser la somme en 3 parties des le debut. 1 : « Depenses libres » (achats immediats) · 2 : « Epargne projet » (pour un achat important) · 3 : « Epargne longue ou don » (livret A, tirelire fermee, ou cause choisie par l'enfant). Cette methode peut s'adapter avec 3 enveloppes physiques pour les plus jeunes, ou 3 sous-comptes sur une carte bancaire ado.
Faut-il lier l'argent de poche aux taches menageres ?
C'est le debat le plus clivant parmi les parents. Voici la position consensuelle des specialistes de l'education financiere :
Dissocier les taches quotidiennes de l'argent de poche
Les taches menageres quotidiennes (ranger sa chambre, mettre la table, vider le lave-vaisselle, sortir les poubelles) font partie de la vie de famille et du vivre ensemble. Les lier systematiquement a une remuneration risque de :
- Transformer l'entraide familiale en transaction commerciale
- Creer un enfant qui refuse d'aider si aucune retribution n'est prevue
- Brouiller la frontiere entre contribution familiale naturelle et merite financier
Remunerer les taches exceptionnelles : oui
En revanche, il est tout a fait formateur de remunerer des taches exceptionnelles et optionnelles qui vont au-dela des responsabilites normales de l'enfant : laver la voiture, nettoyer le garage, tondre la pelouse, garder un cadet. Ces taches enseignent la valeur du travail supplementaire et de l'effort volontaire — sans pervertir le sens des responsabilites quotidiennes.
| Type de tache | Remunerer ? | Pourquoi |
|---|---|---|
| Ranger sa chambre, mettre la table, vider le lave-vaisselle | ❌ Non recommande | Contribution normale a la vie familiale |
| Garder un cadet, laver la voiture, jardiner | ✅ Possible et formateur | Effort supplementaire, travail reel |
| Aider aux courses, preparer un repas | Selon le contexte | Peut etre remunere si c'est une vraie aide reguliere |
Les erreurs les plus courantes des parents
Erreur 1 : Supprimer l'argent de poche comme punition
C'est la plus frequente et la plus contreproductive. Quand l'argent de poche est supprime comme punition, il cesse d'etre un outil d'apprentissage et devient un outil de pression. L'enfant ne retient pas « j'ai mal gere mon argent » mais « papa/maman ont le pouvoir de me priver ». La sanction adaptee a un mauvais comportement ne passe pas par les finances.
Erreur 2 : Avancer systematiquement l'argent quand il est depense
Votre enfant a tout depense le 5 du mois, et il reste 25 jours. Si vous avancez automatiquement, il n'apprend pas les consequences de ses choix. La periode de « vaches maigres » — inconfortable mais sans danger reel — est la meilleure lecon possible. Accompagnez-la avec bienveillance (« Comment tu vas gerer jusqu'a la fin du mois ? ») plutot que de la supprimer.
Erreur 3 : Controler chaque depense
L'argent de poche ne fonctionne pedagogiquement que si l'enfant a une autonomie reelle sur comment il le depense. Juger ses achats (« Tu aurais mieux fait d'economiser ») ou interdire certains achats annule l'effet educatif. L'exception : les achats dangereux ou contraires aux valeurs familiales.
Erreur 4 : Irregularite des versements
Un versement irregulier (« je te donnerai quand j'y pense ») empeche l'enfant d'apprendre a planifier. La regularite — meme jour, meme montant — est la condition de base de l'exercice budgetaire.
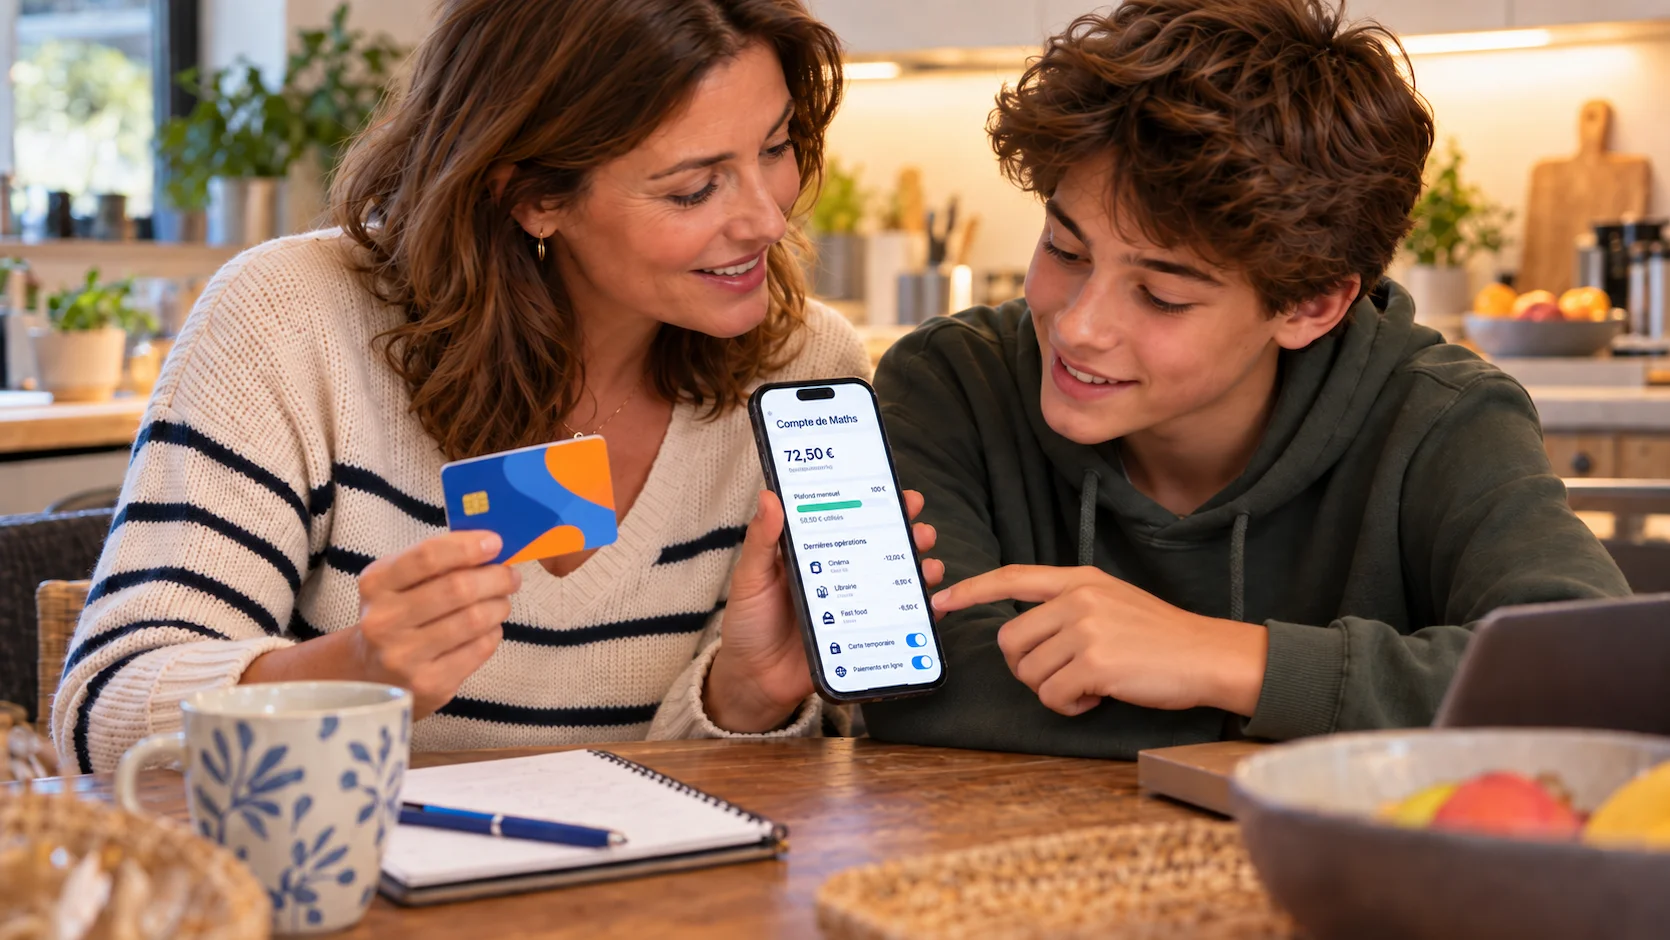
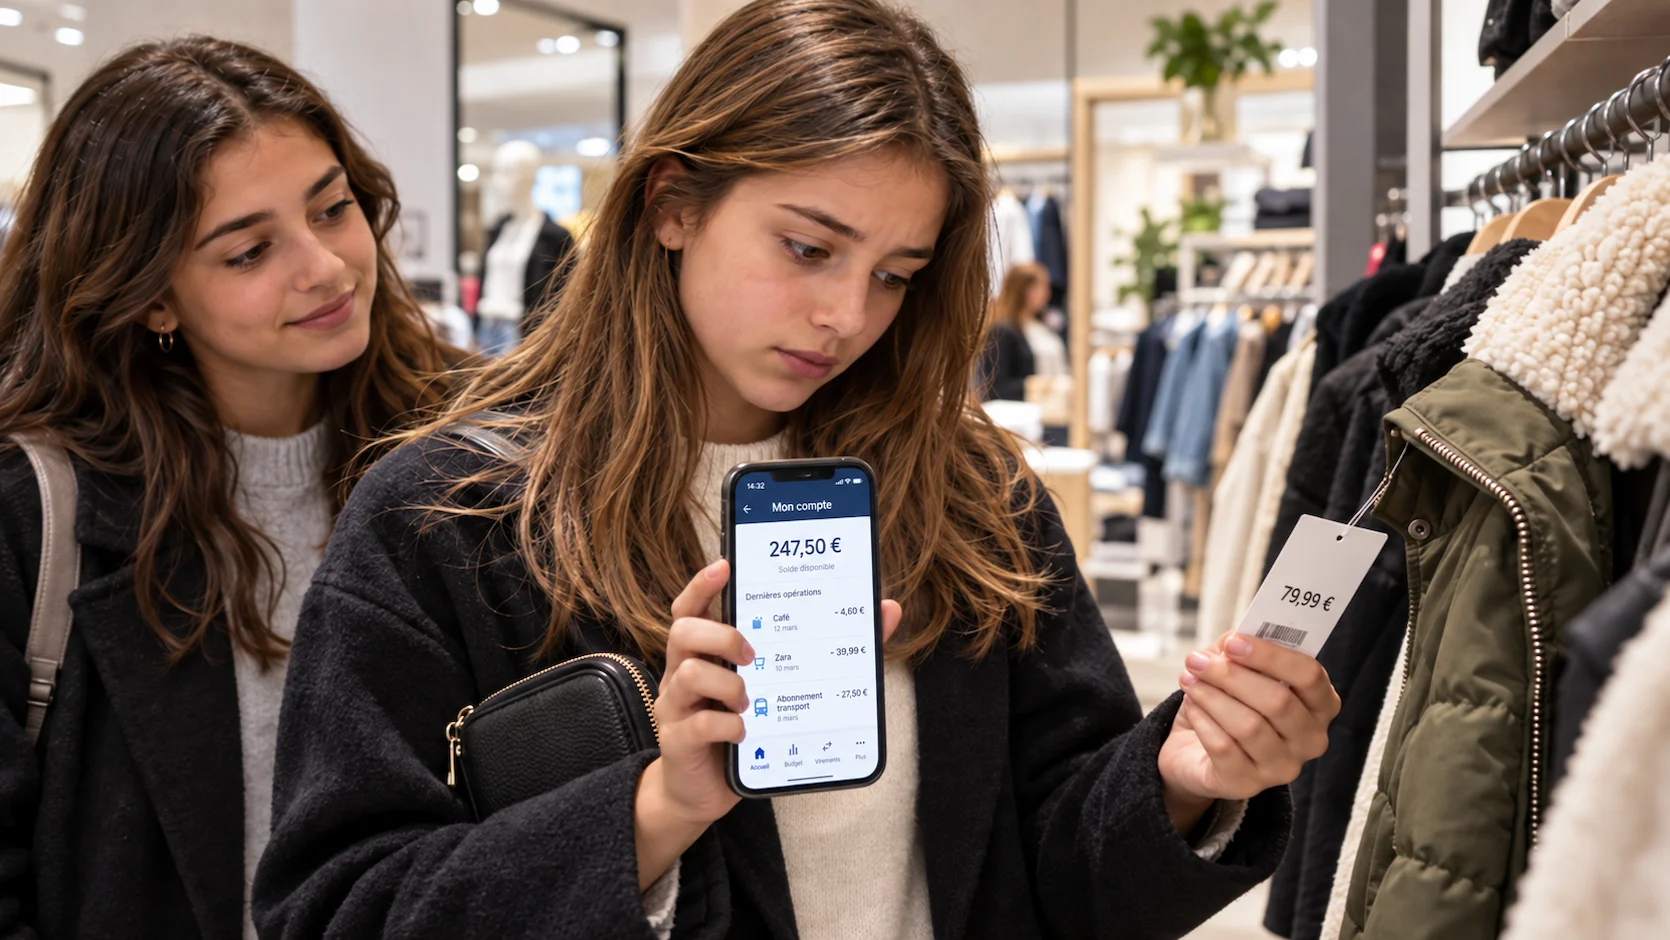
A partir de 12-13 ans, certains parents optent pour une carte bancaire ado (Pixpay, Kard, Xaalys) qui permet de virer l'argent de poche numeriquement, de parametrer des limites de depenses et de voir les transactions en temps reel. Ces outils renforcent la pedagogie : l'enfant visualise son solde en permanence, recoit des notifications et peut constater les impacts de ses depenses. Ils peuvent aussi s'articuler avec un livret A ouvert a son nom.
L'argent de poche et l'epargne : introduire le livret A des le plus jeune age
Le livret A est accessible des la naissance (il peut etre ouvert par les parents pour le compte de leur enfant). C'est l'outil d'epargne ideal pour completer l'argent de poche : une partie de la somme mensuelle peut etre versee sur le livret A, permettant a l'enfant de voir son epargne croitre et de se projeter sur un projet a long terme (voyage, instrument de musique, ordinateur).
Introduire ce reflexe « epargne = une part fixe de chaque versement » tres tot cree une habitude qui perdurera a l'age adulte. Pour aller plus loin, decouvrez comment renforcer la confiance en soi de votre enfant a travers ses reussites financieres.
Comment parler d'argent avec votre enfant sans en faire un tabou
L'argent de poche n'est efficace que s'il s'inscrit dans un contexte familial ou l'argent est un sujet parle, pas un tabou. Quelques pratiques qui fonctionnent :
- Expliquer sans chiffres precis : « Ce mois-ci on fait attention parce qu'on va en vacances » est une explication que meme un enfant de 8 ans peut comprendre et integrer
- Partager vos propres arbitrages : « J'ai choisi d'acheter ca plutot que ca parce que... » montre que les adultes aussi font des choix financiers reflechis
- Valider les questions : Quand votre enfant demande « c'est cher ? » ou « tu gagnes combien ? », c'est une ouverture. Repondez simplement, sans eluder
- Faire du shopping avec lui : Comparer des prix ensemble (supermarche, Amazon vs magasin local) est un cours d'education financiere concret et immediat
Pour approfondir la communication avec votre adolescent sur des sujets importants comme les finances, lisez notre guide sur le dialogue parents-adolescents.
Questions frequentes
Il n'existe pas d'age legal. La plupart des specialistes recommandent de commencer des 6-7 ans avec de toutes petites sommes hebdomadaires (1-2 € par semaine), des que l'enfant comprend la valeur relative des pieces et peut faire des choix simples. L'important n'est pas l'age exact mais le fait de commencer assez tot pour que les habitudes se forment progressivement.
Selon le barometre Teenage Lab 2026, la moyenne nationale pour les 8-10 ans est d'environ 23 € par mois, soit 5-6 € par semaine. Mais ce montant doit etre adapte a votre budget familial et a ce que l'enfant est cense couvrir avec cette somme. Un enfant dont les parents paient toutes les sorties n'a pas les memes besoins qu'un enfant qui gere lui-meme ses loisirs et ses gouters.
La majorite des specialistes recommandent de ne pas lier les taches quotidiennes (ranger, mettre la table, etc.) a l'argent de poche, pour ne pas confondre entraide familiale et transaction commerciale. En revanche, remunerer des taches exceptionnelles (laver la voiture, jardiner, garder un cadet) est formateur et enseigne la valeur du travail volontaire.
Non, c'est l'une des erreurs les plus contreproductives. Cela transforme l'outil pedagogique en instrument de pression et brouille les reperes educatifs de l'enfant. Les sanctions financieres peuvent en revanche etre utilisees quand l'enfant a cause un dommage materiel et doit y contribuer — c'est tres different d'une punition.
Ne pas avancer d'argent et laisser la periode de « vaches maigres » se derouler naturellement. C'est inconfortable mais formateur. Accompagnez avec bienveillance (« Comment tu vas gerer jusqu'a la fin de la semaine ? ») mais sans sauvetage financier systematique. Cette experience, vecue dans un cadre securise, est la meilleure lecon de gestion budgetaire possible.
Le passage du versement hebdomadaire au mensuel est generalement adapte a partir de la 6eme (11-12 ans), quand l'enfant est capable de se projeter sur un mois. Ce passage lui-meme est un exercice pedagogique : introduisez-le progressivement en expliquant que « maintenant tu geres ton budget comme un adulte ».
Sources : Les Cles de la Banque (Banque de France) — Education financiere des enfants · Barometre Teenage Lab / Pixpay 2026 — Argent de poche en France

À propos de Maximilien
Maximilien a exercé comme conseiller d'orientation-psychologue pendant plus de 10 ans. Expert des arcanes de Parcoursup, du choix des spécialités au lycée et de l'enseignement supérieur, il aide les adolescents à construire sereinement leur projet.