Votre adolescent de 12 ou 13 ans vous demande une carte bancaire. Bonne idee — ou precipite ? En 2026, le marche des solutions bancaires pour les moins de 18 ans a connu des bouleversements importants : certaines neo-banques tres connues ont cesse leurs activites (Kard, Xaalys), tandis que de nouvelles options ont emerge. Ce guide vous aide a y voir clair pour faire un choix eclaire, securise et adapte au projet educatif de votre famille.
Pourquoi une carte bancaire est un outil pedagogique — pas juste un moyen de paiement
Une carte bancaire ado bien choisie est la suite naturelle de l'argent de poche. Elle permet a l'adolescent de :
- Visualiser son solde en temps reel — ce que les billets et les pieces ne permettent pas
- Comprendre l'impact immediat de chaque depense sur ses disponibilites
- Experimenter la gestion mensuelle d'un budget avec les outils reels des adultes
- Developper des reflexes de securite : code PIN, paiements en ligne, tentatives d'arnaque
Pour qu'elle remplisse ce role pedagogique, une carte ado doit etre accompagnee d'un controle parental actif et d'une conversation familiale reguliere — pas juste activee et oubliee. Pour etablir les bases de l'education financiere, consultez d'abord notre guide sur l'argent de poche selon l'age.
Ce que dit la loi : le cadre juridique pour les mineurs
En France, un mineur non emancipe n'a pas la capacite juridique de contracter seul. Cela signifie :
- L'ouverture d'un compte bancaire ou d'un compte de paiement doit obligatoirement etre realisee par le ou les representants legaux (parents ou tuteur)
- Les parents restent juridiquement responsables du compte jusqu'aux 18 ans de l'adolescent
- Toutes les solutions legales pour mineurs utilisent des cartes a autorisation systematique : chaque transaction est autorisee uniquement si le solde est suffisant — le decouverts est impossible
Contrairement a une carte classique, la carte a autorisation systematique interroge le solde a chaque paiement ou retrait. Si le solde est insuffisant, la transaction est simplement refusee. Aucun decouverts n'est possible, aucun frais d'incident. C'est la garantie que votre adolescent ne peut pas depenser au-dela de ce qui est disponible sur son compte.
Les solutions disponibles en France en 2026 : comparatif actualise
Le marche des cartes ado a connu des changements importants en 2025 : Kard a ete mis en liquidation judiciaire et Xaalys n'est plus commercialise. Ne souscrivez pas via des comparatifs anciens qui mentionnent encore ces services. Voici les solutions actives et verifiees en 2026 :
| Solution | Age minimum | Tarif | Type | Controle parental |
|---|---|---|---|---|
| Pixpay | 8 ans | ~4 €/mois | Compte de paiement (Visa) | ✅ App parent complète |
| Revolut <18 | 6 ans | Gratuit (parent client Revolut) | Compte jeune numerique | ✅ App parent complète |
| BoursoBank Freedom | 12 ans | Gratuit (parent client) | Compte bancaire | ✅ App parent |
| Hello Origin | 12 ans | Gratuit (parent client BNP) | Compte bancaire (Visa) | ✅ App parent |
| Nickel | 10 ans (avec parent) | ~20 €/an | Compte de paiement (Mastercard) | Partiel |
| Banque traditionnelle | 12-16 ans (variable) | Variable | Compte jeune bancaire | Variable par banque |
Kard a ete place en liquidation judiciaire en 2025 et n'est plus operationnel. Xaalys n'est plus commercialise. Si vous trouvez d'anciens articles de comparatifs incluant ces services, ignorez ces recommandations. Les clients existants ont ete transferes ou rembourses selon les cas.
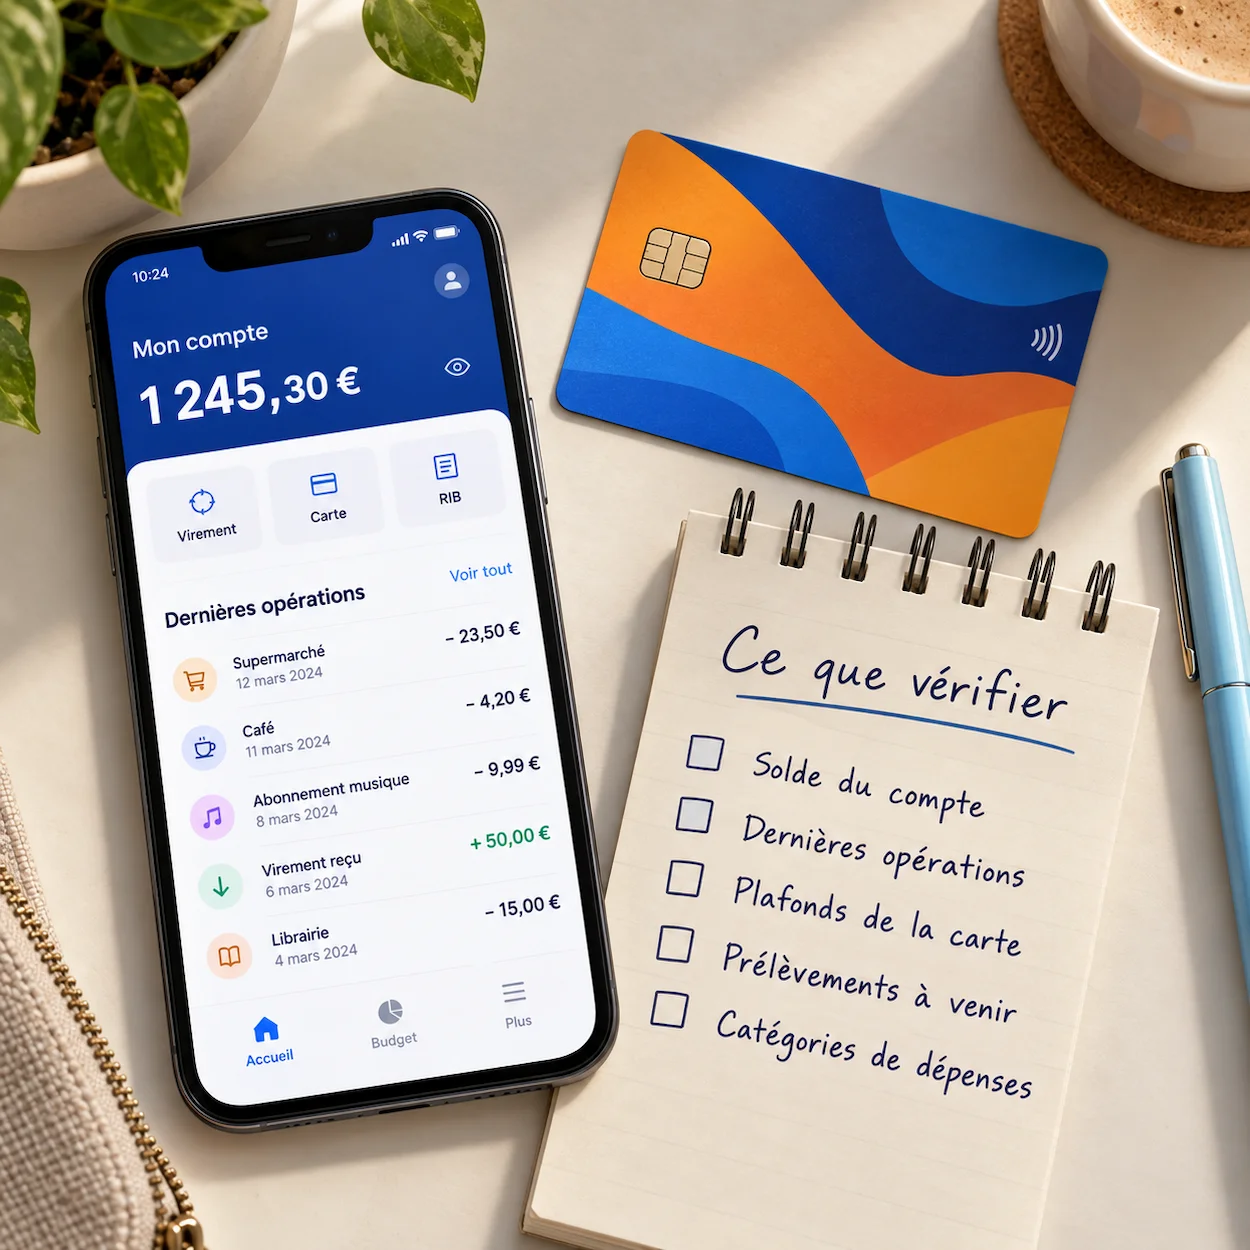
Les 7 points a verifier avant de souscrire
1. La carte est-elle a autorisation systematique ?
C'est le critere non-negociable. Verifiez explicitement que la carte choisie ne permet aucun decouverts. Si la fiche produit mentionne « autorisation systematique » ou « solde toujours positif », c'est bon. En cas de doute, posez la question directement a l'etablissement avant de souscrire.
2. Le controle parental est-il complet et facile a utiliser ?
L'application parent doit vous permettre :
- Suivi en temps reel : consulter le solde et l'historique des transactions a tout moment
- Parametrage des plafonds : definir un plafond hebdomadaire ou mensuel de paiements et de retraits
- Blocage/deblocage de la carte a distance : en cas de perte, de vol ou de comportement problematique
- Activation/desactivation selective : paiements en ligne, sans-contact, paiements a l'etranger — vous devriez pouvoir activer ou desactiver chaque fonction separement
- Notifications : recevoir une alerte a chaque transaction de votre adolescent
3. Quels sont les frais reels ?
Calculez le cout total annuel, pas juste l'abonnement mensuel affiche :
- Frais d'abonnement mensuel (parfois 0 € si vous etes client de la banque parente)
- Frais de retrait en distributeur (souvent gratuit jusqu'a X retraits par mois)
- Frais de paiement a l'etranger (importants si votre adolescent voyage avec des ecoles ou des clubs sportifs)
- Frais de remplacement de carte en cas de perte ou vol
4. Y a-t-il des fonctions pedagogiques ?
Certaines solutions vont au-dela du simple paiement et proposent des fonctionnalites specifiquement conçues pour l'education financiere :
- Missions remunerees (parents definissent des taches, l'enfant recoit une somme a leur completion)
- Objectifs d'epargne (l'enfant se fixe un but — un achat — et suit sa progression)
- Sous-comptes thematiques (depenses / epargne / don) pour mettre en pratique la methode des enveloppes
- Analyses des depenses par categorie pour que l'adolescent voie ou il depense son argent
5. L'adolescent a-t-il sa propre application ?
La meilleure pedagogie vient de la transparence : l'adolescent doit voir son solde, ses transactions et ses objectifs d'epargne lui-meme. Une carte ado ou seuls les parents ont acces aux donnees ne responsabilise pas l'enfant. Privilegiez les solutions qui donnent a la fois une application parent ET une application ado.
6. Quels documents faut-il fournir ?
Preparez generalement :
- Piece d'identite du parent representant legal (CNI, passeport)
- Piece d'identite de l'adolescent (CNI, passeport — ou livret de famille si pas encore de CNI)
- Justificatif de domicile recent (moins de 3 mois)
- RIB du compte parent si la solution est une extension de compte
7. La solution est-elle juridiquement fiable ?
Verifiez que l'etablissement est agréé par l'ACPR (Autorite de Controle Prudentiel et de Resolution) ou par la Banque centrale europeenne. Pour les solutions de paiement (pas les banques classiques), verifiez l'agrement d'etablissement de paiement. Les fonds des cartes de paiement prepayees sont-ils garantis ? (couverts par le Fonds de Garantie des Depots jusqu'a 100 000 € pour les comptes bancaires, couverture differente pour les comptes de paiement).
Si vous etes deja client d'une banque en ligne (BoursoBank, Hello bank, Revolut), les offres adossees a votre compte sont souvent gratuites et directement integrees a votre espace client. Si vous preferez une solution specialisee avec plus de fonctions pedagogiques, Pixpay reste la reference en 2026. Si votre adolescent a besoin d'une carte physique pour des sorties scolaires frequentes, privilegiez une solution avec une carte Visa ou Mastercard acceptee partout.
Quand introduire la carte bancaire : timing et progression
Premiere carte (8-12 ans) : prepaiement pedagogique
A cet age, l'objectif est la decouverte du paiement electronique, pas l'autonomie totale. Pixpay ou Revolut <18 sont bien adaptes. Le controle parental est fort, les plafonds sont bas, et les fonctions pedagogiques (missions, epargne) enrichissent la dynamique de l'argent de poche.
Compte jeune complet (12-15 ans)
A partir du college, une solution de compte jeune (BoursoBank Freedom, Hello Origin, compte jeune de banque traditionnelle) offre plus d'autonomie et prefigure un vrai compte courant. Les plafonds peuvent etre progressivement augmentes selon la maturite demontre.
Vers l'autonomie complete (16-18 ans)
En lycee, certains adolescents peuvent commencer a gerer un compte avec plus d'independance, sous supervision parentale allégee. C'est aussi le moment d'introduire les concepts d'epargne structuree (livret A, premier livret de developpement durable) en complement. Pour aller plus loin, consultez notre guide sur la gestion de budget pour les adolescents.
Les regles a etablir avec votre adolescent avant de lui remettre la carte
La carte bancaire n'est pas un cadeau sans conditions. Avant de la remettre, etablissez clairement :
- Ce que la carte sert a financer : loisirs uniquement ? gouters ? transports ? abonnements ? Soyez precis
- Ce qu'elle ne sert pas a financer : les urgences restent a votre charge, pas a la sienne
- La transparence mutuelle : vous consultez l'historique des transactions — pas pour controler, mais pour discuter. Definissez ensemble comment vous procederez
- La procedure en cas de perte ou vol : bloquer immediatement via l'app parent, vous prevenir dans l'heure
- Les regles sur les paiements en ligne : sites connus seulement, jamais enregistrer les coordonnees bancaires sur un site inconnu
Cette conversation initiale est aussi importante que le choix de la carte elle-meme. Elle pose les bases d'une relation de confiance et de responsabilite. Pour renforcer le lien de communication avec votre adolescent sur des sujets sensibles, lisez notre guide sur le dialogue parents-adolescents.
Securite en ligne : ce que votre adolescent doit absolument savoir
Une carte bancaire est aussi une porte d'entree sur des risques numeriques. Assurez-vous que votre adolescent connait :
- Le phishing : ne jamais cliquer sur un lien recu par SMS ou email demandant des coordonnees bancaires
- Les achats sur des sites inconnus : preferer les sites avec cadenas HTTPS et connus du grand public
- Le partage du code PIN : jamais, avec personne, meme un ami proche
- Les arnaques « trop beau pour etre vrai » : gagnant d'un concours, reduction exceptionnelle, offre limitee...
Questions frequentes
Il n'existe pas d'age minimum legal fixe par la loi. Chaque etablissement definit ses propres conditions : Revolut <18 accepte des 6 ans, Pixpay des 8 ans, Nickel des 10 ans (avec parent), la plupart des banques traditionnelles et neo-banques a partir de 12 ans. Dans tous les cas, l'ouverture du compte doit etre realisee par le representant legal du mineur.
Non. Toutes les cartes destinees aux mineurs sont des cartes a autorisation systematique. Chaque transaction est soumise a une verification du solde disponible en temps reel. Si le solde est insuffisant, la transaction est simplement refusee. Aucun decouverts n'est possible et aucun frais d'incident ne peut etre genere.
Non. Kard a ete place en liquidation judiciaire en 2025 et n'est plus operationnel. Si vous avez des comparatifs anciens mentionnant Kard ou Xaalys (autre service ferme), ces informations sont obsoletes. En 2026, les solutions actives et fiables pour les mineurs sont notamment Pixpay, Revolut <18, BoursoBank Freedom, Hello Origin et Nickel (avec parent).
Oui, sur la quasi-totalite des solutions ado du marche. L'application parent vous donne acces en temps reel au solde, a l'historique complet des paiements et des retraits, et vous envoie une notification a chaque transaction. Certaines solutions permettent aussi de definir des categories de depenses que vous souhaitez autoriser ou bloquer (jeux video, achats en ligne, etc.).
Un compte de paiement (Pixpay, Revolut) est un compte de monnaie electronique : les fonds y sont detenus par un etablissement de paiement agréé, pas une banque. Il n'est pas couvert par le Fonds de Garantie des Depots bancaires (100 000 €) mais par des mecanismes de protection specifiques. Un compte bancaire jeune (BoursoBank, Hello bank, Credit Agricole Mozaic) est ouvert dans une vraie banque et beneficie de la garantie bancaire complete. Pour de petites sommes d'argent de poche, les deux solutions sont fiables.
Sources : Les Cles de la Banque (Banque de France) — Compte et carte bancaire pour les jeunes · Donnees marche verifiees aupres des operateurs (septembre 2026)

À propos de Juliette
Juliette est une ancienne professeure des écoles passionnée par les pédagogies alternatives. Elle accompagne aujourd'hui les parents dans la compréhension de la vie pratique scolaire, de la maternelle au CM2. Son objectif : recréer un lien de confiance entre l'école et la famille.