Chaque année, des milliers de parents se posent la même question au moment de leur déclaration de revenus : peut-on déduire l'argent versé à son enfant étudiant majeur ? La réponse est oui — mais sous des conditions précises, avec un plafond strict et une règle fondamentale à retenir : rattachement au foyer fiscal et déduction de pension alimentaire sont deux options incompatibles. Vous ne pouvez choisir qu'une seule pour un même enfant.
Voici un guide complet, basé sur les règles fiscales applicables pour la déclaration des revenus 2025 effectuée au printemps 2026.
Pension alimentaire ou rattachement au foyer fiscal : le choix de base
Avant toute chose, vous devez choisir entre deux options exclusives pour votre enfant majeur étudiant :
| Critère | Rattachement au foyer | Déduction pension alimentaire |
|---|---|---|
| Avantage principal | 1/2 part supplémentaire (ou 1 part dès le 3e enfant) | Déduction directe du revenu imposable |
| Conditions d'âge | Moins de 21 ans sans condition, ou moins de 25 ans si étudiant | Aucune condition d'âge, mais état de besoin requis |
| Revenus de l'enfant | S'ajoutent à ceux du foyer | Déclarés séparément par l'enfant |
| Montant maximal de gain | Environ 1 807 € par 1/2 part (plafond 2026) | Jusqu'à 6 855 € de déduction |
| Déclaration de l'enfant | L'enfant ne fait pas de déclaration propre | L'enfant doit déclarer la pension reçue |
Ces deux options sont mutuellement exclusives pour un même enfant. Si vous rattachez votre enfant à votre foyer fiscal, vous ne pouvez pas déduire de pension alimentaire pour cet enfant la même année. Et inversement. Vous pouvez reconsidérer votre choix chaque année.
Pour tout comprendre sur l'option du rattachement, ses avantages et ses limites selon votre situation, consultez notre article dédié : Étudiant rattaché ou non au foyer fiscal de ses parents : comment choisir ?
Conditions pour déduire une pension alimentaire versée à un étudiant majeur
Pour pouvoir déduire fiscalement les sommes versées à votre enfant majeur, trois conditions cumulatives doivent être réunies :
1. L'enfant ne doit pas être rattaché à votre foyer fiscal
Si vous avez choisi le rattachement pour cet enfant, vous ne pouvez rien déduire. L'enfant doit faire sa propre déclaration de revenus.
2. L'enfant doit se trouver dans un état de besoin
L'administration fiscale n'exige pas que l'enfant soit totalement sans ressources, mais il doit avoir des revenus insuffisants pour subvenir seul à ses besoins essentiels (logement, nourriture, frais de scolarité). Le fait d'être étudiant à temps plein caractérise généralement cet état de besoin. Si votre enfant a un job étudiant, lisez notre article sur les revenus d'un job étudiant à déclarer aux impôts — ses revenus ne remettent pas forcément en cause la déductibilité de la pension si la somme globale reste insuffisante pour couvrir ses besoins.
3. La pension doit être réelle et justifiable
Vous devez être en mesure de prouver les versements si le fisc vous le demande : virements bancaires tracés, paiements de loyer, factures de frais de scolarité, relevés de compte. Les versements en espèces sont très difficiles à justifier et sont à éviter. L'administration peut également demander des justificatifs de l'état de besoin de l'enfant (attestation de scolarité, avis de situation déclarative, etc.).
Quel montant peut-on déduire ? Les plafonds exacts pour 2026
Pour la déclaration des revenus 2025 effectuée au printemps 2026, les plafonds applicables sont les suivants :
Cas 1 — Enfant majeur célibataire qui ne vit PAS chez vous
Vous pouvez déduire le montant réel des versements (argent, paiements en nature) justifiés, dans la limite de 6 855 € par enfant célibataire.
Entrent dans ce calcul : les virements réguliers, les paiements de loyer ou de charges directement faits au nom de l'enfant, les frais de scolarité (inscription, matériel pédagogique), les frais de transport liés aux études.
Cas 2 — Enfant majeur célibataire hébergé CHEZ VOUS à l'année
Si votre enfant vit sous votre toit toute l'année, vous bénéficiez d'un forfait sans justificatif de 4 075 € (couvrant les frais de logement et de nourriture estimés par l'administration). À ce forfait, vous pouvez ajouter des dépenses réelles supplémentaires justifiées (frais de scolarité, transports, etc.), dans la limite globale de 6 855 € par enfant.

Cas 3 — Enfant marié ou pacsé dont vous êtes le seul soutien
Si votre enfant est marié ou pacsé, que son conjoint ne peut pas subvenir à leurs besoins et que vous les aidez seul, le plafond est doublé : vous pouvez déduire jusqu'à 13 710 € pour le couple.
Le forfait de 4 075 € s'applique uniquement quand l'enfant vit chez vous. Le plafond de 6 855 € est la limite maximale absolue par enfant, que la pension soit versée en argent, en nature, ou en combinant forfait + frais réels. Vous ne pouvez pas dépasser 6 855 € quoi qu'il arrive pour un enfant célibataire.
Comment déclarer ? Les cases exactes à remplir
Pour le(s) parent(s) qui versent la pension
Dans votre déclaration de revenus (formulaire 2042), rendez-vous dans la section « Charges déductibles » :
- Case 6EL : pension alimentaire versée à votre premier enfant majeur non rattaché
- Case 6EM : pension alimentaire versée à votre deuxième enfant majeur non rattaché
Si vous avez plus de deux enfants majeurs en situation de déduction, des lignes supplémentaires peuvent être ajoutées via le formulaire 2042 C. Lors de la déclaration en ligne sur impots.gouv.fr, vous devrez indiquer le nom et l'adresse de l'enfant bénéficiaire et le montant versé.
Sur le site impots.gouv.fr, la déclaration en ligne vous guide pas à pas. Dans la section "Charges déductibles", cochez "Pensions alimentaires" puis choisissez "Enfant majeur". Le formulaire vous demandera si l'enfant vit chez vous (pour appliquer le forfait automatiquement) ou non.
Pour l'enfant majeur qui reçoit la pension
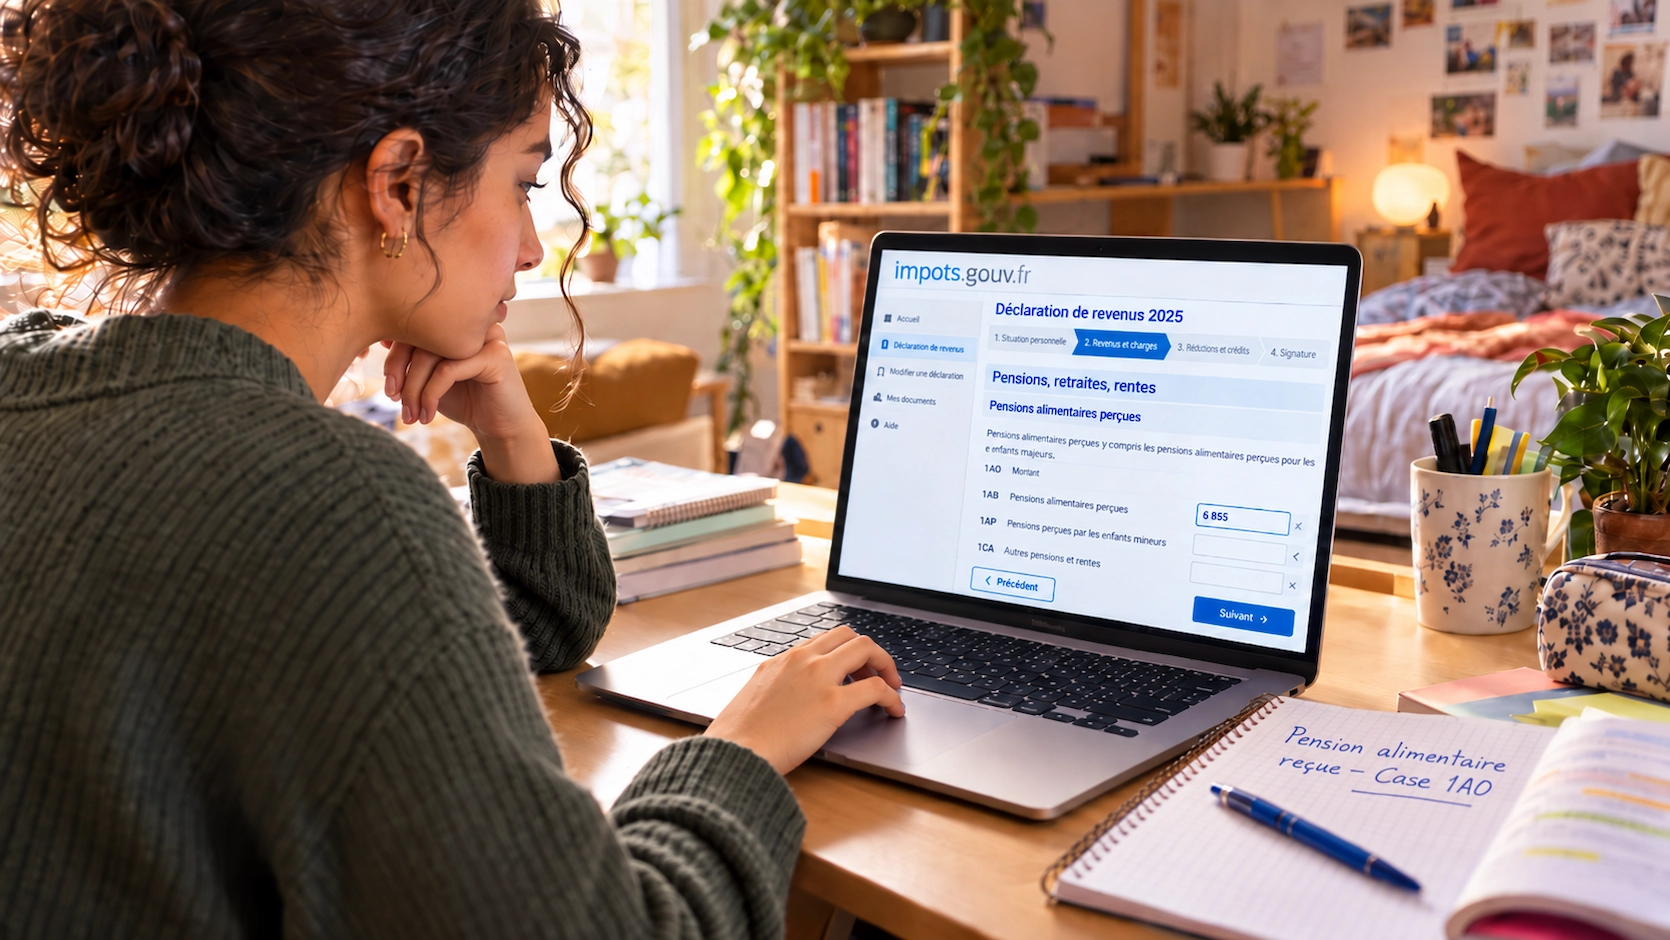
C'est le point que beaucoup oublient : si vos parents déduisent une pension à votre profit, vous avez l'obligation de la déclarer comme revenu. Cette symétrie est contrôlée par l'administration fiscale (les deux déclarations sont croisées).
L'enfant doit inscrire le montant reçu dans sa propre déclaration, en section « Revenus à imposer — Pensions, retraites et rentes » :
- Case 1AO (ou 1BO, 1CO, 1DO selon votre position comme déclarant)
Pour l'enfant, le bon réflexe est donc de vérifier avec ses parents si une déduction a bien été effectuée, et pour quel montant.
Pension alimentaire en nature : ce qui est déductible
La pension alimentaire n'est pas nécessairement un virement mensuel. L'aide en nature est également déductible, à condition d'être justifiable :
- Paiement direct du loyer de l'étudiant auprès de son propriétaire (idéal : virement traçable avec mention « loyer de [prénom enfant] »)
- Règlement des frais d'inscription universitaire ou de grande école
- Paiement de la mutuelle étudiante ou de la complémentaire santé (voir notre article sur la mutuelle étudiante)
- Achat de matériel pédagogique (ordinateur, manuels) — avec factures au nom du parent et preuve de l'usage par l'étudiant
- Transport : abonnement aux transports en commun si directement lié aux études
Préférez toujours les virements bancaires traçables aux paiements en espèces. Libellé idéal : « Aide mensuelle études [prénom] — [mois] ». Conservez également une attestation de scolarité de l'enfant et, si possible, son avis de non-imposition ou son bilan de ressources.
Rattachement vs déduction : comment choisir ?
Il n'existe pas de réponse universelle, car le résultat dépend de votre tranche marginale d'imposition (TMI) et de la situation de votre enfant. Voici les grandes tendances :
- Le rattachement est souvent plus avantageux si votre enfant a peu ou pas de revenus (le gain de demi-part est significatif, et les revenus additionnels au foyer sont faibles)
- La déduction de pension est souvent plus avantageuse si vous êtes dans une tranche marginale élevée (30 % ou 41 %) et que votre enfant a des revenus propres qu'il vaut mieux déclarer séparément (job étudiant, stage rémunéré)
La méthode recommandée : utilisez le simulateur officiel sur impots.gouv.fr pour estimer votre impôt dans les deux scénarios avant de vous décider. La simulation est gratuite et ne vous engage à rien. Pour les frais de scolarité proprement dits, pensez également à consulter notre article sur la réduction d'impôt pour frais de scolarité (collège, lycée, supérieur).
Parent avec TMI de 30 % et pension versée de 6 000 € sur l'année : la déduction génère une économie d'impôt de 6 000 × 30 % = 1 800 €. Comparer ce montant avec le gain lié au rattachement (demi-part ≈ 1 807 € maximum) pour décider. Si le gain du rattachement est supérieur, rattachez ; sinon, déduisez.
Erreurs fréquentes à éviter
- Cumuler rattachement et déduction : impossible, l'une des deux déclarations sera rejetée
- Déduire sans justificatif : le fisc peut demander des preuves jusqu'à 3 ans après la déclaration
- Oublier que l'enfant doit déclarer : le croisement des déclarations est automatisé — si l'enfant n'a pas déclaré, cela peut déclencher un redressement
- Appliquer le forfait 4 075 € alors que l'enfant ne vit pas chez vous : ce forfait n'est applicable que pour un enfant hébergé à votre domicile toute l'année
- Dépasser les plafonds : vous pouvez déduire jusqu'à 6 855 € par enfant, pas plus — même si vous avez réellement dépensé davantage
Questions fréquentes
Oui, à condition que l'enfant ne soit pas rattaché à votre foyer fiscal, qu'il soit dans un état de besoin (ressources insuffisantes pour subvenir à ses besoins), et que les versements soient justifiables. Le plafond de déduction est de 6 855 € par enfant célibataire pour la déclaration des revenus 2025 (printemps 2026).
Dans votre déclaration de revenus 2042, rubrique « Charges déductibles » : la case 6EL pour votre premier enfant majeur non rattaché, et la case 6EM pour le deuxième. La déclaration en ligne sur impots.gouv.fr vous guide pas à pas et vous demande le nom et l'adresse de l'enfant bénéficiaire.
Oui, c'est une obligation légale. Si vos parents déduisent une pension à votre profit, vous devez la déclarer comme revenu dans votre propre déclaration, en case 1AO (pensions, retraites et rentes). L'administration fiscale croise automatiquement les deux déclarations.
Oui. Si votre enfant majeur vit sous votre toit toute l'année, vous pouvez déduire un forfait de 4 075 € sans justificatif (frais de logement et de nourriture estimés). Vous pouvez y ajouter des frais réels justifiés (scolarité, etc.) dans la limite globale de 6 855 € par enfant.
Non. Ce sont deux options exclusives pour un même enfant. Si vous rattachez votre enfant à votre foyer fiscal, vous bénéficiez d'une demi-part supplémentaire mais vous ne pouvez pas déduire de pension alimentaire pour cet enfant. Le choix s'effectue année par année.
Oui, dans la mesure où les revenus du job étudiant sont insuffisants pour couvrir ses besoins. L'état de besoin est apprécié globalement par le fisc. Si vos versements couvrent une partie seulement des besoins (loyer, nourriture) et que l'enfant couvre le reste avec son job, la déduction reste possible dans la limite des 6 855 €.
Sources : Impôts.gouv.fr — Les pensions alimentaires · Service-Public.fr — Jours fériés et charges déductibles · BOFiP — IR - CHG - 20-20 : Pensions alimentaires versées à des enfants (art. 156, II, 2° du CGI)

À propos de Louise
Louise est juriste spécialisée en droit de la famille et de l'éducation. Elle décrypte les réformes scolaires, explique les procédures d'affectation et défend les droits des élèves nécessitant une inclusion scolaire ou des aménagements spécifiques.